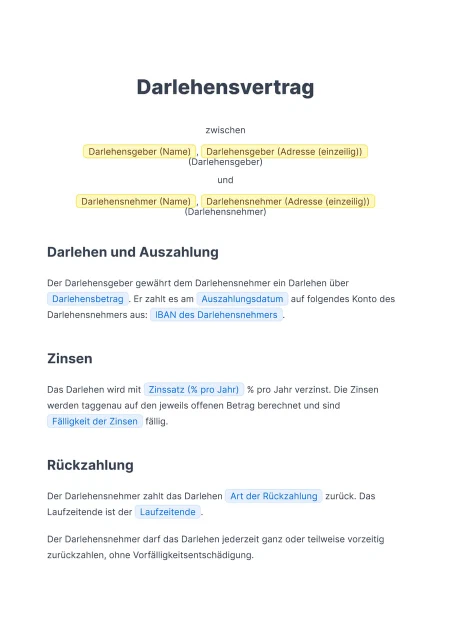
Der Darlehensgeber gewährt dem Darlehensnehmer ein Darlehen über Darlehensbetrag. Er zahlt es am Auszahlungsdatum auf folgendes Konto des Darlehensnehmers aus: IBAN des Darlehensnehmers.
Zinsen
Das Darlehen wird mit Zinssatz (% pro Jahr) % pro Jahr verzinst. Die Zinsen werden taggenau auf den jeweils offenen Betrag berechnet und sind Fälligkeit der Zinsen fällig.
Rückzahlung
Der Darlehensnehmer zahlt das Darlehen Art der Rückzahlung zurück. Das Laufzeitende ist der Laufzeitende.
Der Darlehensnehmer darf das Darlehen jederzeit ganz oder teilweise vorzeitig zurückzahlen, ohne Vorfälligkeitsentschädigung.
Kündigung
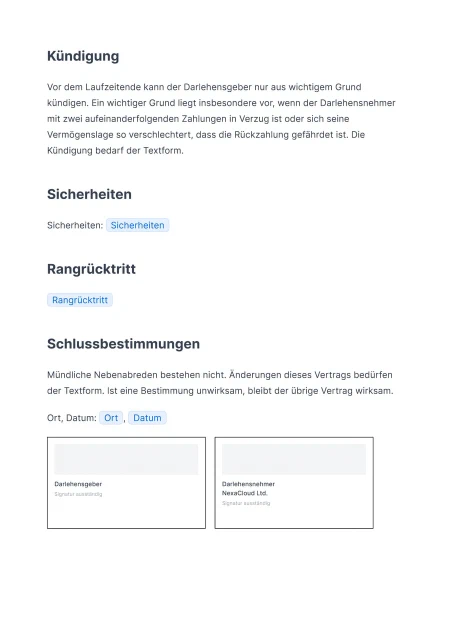
Vor dem Laufzeitende kann der Darlehensgeber nur aus wichtigem Grund kündigen. Ein wichtiger Grund liegt insbesondere vor, wenn der Darlehensnehmer mit zwei aufeinanderfolgenden Zahlungen in Verzug ist oder sich seine Vermögenslage so verschlechtert, dass die Rückzahlung gefährdet ist. Die Kündigung bedarf der Textform.
Sicherheiten
Sicherheiten: Sicherheiten
Rangrücktritt
Rangrücktritt
Schlussbestimmungen
Mündliche Nebenabreden bestehen nicht. Änderungen dieses Vertrags bedürfen der Textform. Ist eine Bestimmung unwirksam, bleibt der übrige Vertrag wirksam.
Ort, Datum: Ort, Datum
Darlehensgeber
Signatur ausständig
Darlehensnehmer
NexaCloud Ltd.
Signatur ausständig
Haftungsausschluss: Der ursprüngliche Ersteller, der Autor dieser Vorlage und die fynk GmbH übernehmen keine Verantwortung für Schäden oder Haftungen, die sich aus der Nutzung dieser Vorlage ergeben könnten. Diese Vorlage stellt keinen Ersatz für juristische Beratung dar, und es wird empfohlen, vor der Nutzung einen Rechtsberater zu konsultieren. Die fynk GmbH, der ursprüngliche Ersteller und der Autor erteilen keine Rechtsberatung und haften nicht für etwaige rechtliche Konsequenzen, die sich aus der Verwendung der Vorlage ergeben könnten.
Mehr als 12.000 Teams nutzen fynk, um ihr Vertragsmanagement zu meistern · In über 60 Ländern im Einsatz
Was in einen Darlehensvertrag gehört, ob er schriftlich sein muss, wie Zinsen und Steuern funktionieren und was bei Gesellschafterdarlehen gilt.
Darlehensvertrag
Ein Vertrag, mit dem der Darlehensgeber dem Darlehensnehmer einen Geldbetrag zur Verfügung stellt. Der Darlehensnehmer muss vereinbarte Zinsen zahlen und das Geld bei Fälligkeit zurückzahlen (§ 488 Abs. 1 BGB). Im Alltag sagt man oft Kredit, Privatkredit oder Privatdarlehen.
Die kurze Antwort
Ein Darlehensvertrag regelt, dass jemand Geld überlässt und es später zurückbekommt, mit oder ohne Zinsen (§ 488 BGB).
Hinein gehören: Darlehensgeber und Darlehensnehmer, Betrag, Auszahlung, Zinssatz, Rückzahlung, Laufzeit, Kündigung und Sicherheiten.
Eine bestimmte Form braucht ein privater Darlehensvertrag nicht. Schriftlich ist er trotzdem dringend zu empfehlen, auch für das Finanzamt. Kein Notar nötig.
Ohne vereinbarte Laufzeit kann jede Seite mit drei Monaten Frist kündigen. Ein zinsloses Darlehen darf der Darlehensnehmer jederzeit zurückzahlen.
Zinsen versteuert der Darlehensgeber als Kapitalerträge. Bei zinslosen Darlehen in der Familie kann der Zinsvorteil eine Schenkung sein.
Wann du einen Darlehensvertrag brauchst
Die Vorlage passt für die typischen Fälle, in denen keine Bank beteiligt ist:
Privates Darlehen unter Freunden oder in der Familie, etwa für ein Auto, eine Wohnung oder eine Ausbildung.
Gesellschafterdarlehen: Ein Gesellschafter leiht seiner GmbH Geld, zum Beispiel in der Gründungsphase oder für eine Investition.
Darlehen an eine Firma von Geschäftspartnern, Gründern oder Angehörigen.
Nicht gedacht ist sie für Kredite, die ein Unternehmen gegen Zinsen an Verbraucher vergibt. Dafür gelten strenge Regeln mit Schriftform, Pflichtinformationen und Widerrufsrecht (§§ 491 ff. BGB).
Was gehört in einen Darlehensvertrag?
Eine Checkliste mit allem, was der Vertrag regeln sollte, und wo es in der Vorlage steht:
Punkt
Was du festlegst
In der Vorlage
Parteien
wer leiht, wer bekommt das Geld
Darlehensgeber und Darlehensnehmer mit Anschrift
Betrag und Auszahlung
wie viel, wann, auf welches Konto
Abschnitt 1
Zinsen
Zinssatz pro Jahr und wann die Zinsen fällig sind
Abschnitt 2, 0 % für ein zinsloses Darlehen
Rückzahlung
in einer Summe oder in Raten, bis wann
Abschnitt 3
Vorzeitige Rückzahlung
darf der Darlehensnehmer früher zahlen?
ja, ohne Vorfälligkeitsentschädigung
Kündigung
wann der Darlehensgeber das Geld vorzeitig zurückverlangen kann
Abschnitt 4, nur aus wichtigem Grund
Sicherheiten
Bürgschaft, Sicherungsübereignung oder keine
Abschnitt 5
Rangrücktritt
nur bei Darlehen an eine Firma
Abschnitt 6, auswählbar
Behalte Rückzahlungstermine im Blick, ohne Kalender-Chaos.
Nein. Ein Darlehen zwischen Privatleuten oder zwischen einer Firma und ihrem Gesellschafter ist formfrei. Es gilt sogar mündlich oder per Handschlag. Trotzdem spricht viel für einen schriftlichen Vertrag:
Beweis: Ohne Vertrag ist schwer zu belegen, dass das Geld ein Darlehen war und nicht geschenkt.
Finanzamt: Bei Darlehen zwischen Angehörigen erkennt das Finanzamt Zinsen nur an, wenn der Vertrag klar geregelt ist und so auch unter Fremden geschlossen würde. Das nennt man Fremdvergleich.
Erbfall: Stirbt eine Seite, wissen die Erben genau, was offen ist.
Einen Notar brauchst du nur, wenn eine Grundschuld als Sicherheit bestellt wird. Eine elektronische Unterschrift ist für den Darlehensvertrag selbst rechtsgültig.
Zinsen, zinsloses Darlehen und Steuern
Zinssatz: Ihr könnt den Zinssatz frei vereinbaren, solange er nicht sittenwidrig hoch ist (§ 138 BGB). Für Darlehen in der Familie orientieren sich viele an den Zinsen für Festgeld oder Ratenkredite. Die Vorlage berechnet Zinsen taggenau auf den offenen Betrag.
Steuern beim Darlehensgeber: Zinsen sind Kapitalerträge. Weil keine Bank die Steuer einbehält, gibt der Darlehensgeber sie selbst in der Steuererklärung an. Meist gilt die Abgeltungsteuer von 25 %. Leiht ein Gesellschafter, der mindestens 10 % an der GmbH hält, seiner Firma Geld, gilt dagegen sein persönlicher Steuersatz (§ 32d Abs. 2 EStG).
Zinsloses Darlehen: Das ist erlaubt und in der Familie häufig. Der Zinsvorteil kann aber als Schenkung gelten. Bei Darlehen an Kinder bleibt er wegen des Freibetrags von 400.000 EUR meist steuerfrei, bei größeren Beträgen oder entfernteren Verwandten lohnt sich ein Blick auf die Schenkungsteuer.
Steuern beim Darlehensnehmer: Eine Firma kann Zinsen als Betriebsausgabe absetzen. Bei Gesellschafterdarlehen achtet das Finanzamt darauf, dass der Zinssatz marktüblich ist.
Rückzahlung und Kündigung
Ist eine feste Laufzeit vereinbart, endet das Darlehen zum Laufzeitende, und der Darlehensnehmer zahlt den Rest zurück. Ohne feste Laufzeit kann jede Seite mit einer Frist von drei Monaten kündigen (§ 488 Abs. 3 BGB). Ein zinsloses Darlehen darf der Darlehensnehmer jederzeit ohne Frist zurückzahlen.
Die Vorlage geht einen Schritt weiter, der für Darlehensnehmer günstig ist: Er darf das Darlehen jederzeit ganz oder teilweise vorzeitig zurückzahlen, ohne Vorfälligkeitsentschädigung. Der Darlehensgeber kann vor dem Laufzeitende nur aus wichtigem Grund kündigen, etwa wenn zwei Zahlungen in Folge ausbleiben.
Wird das Darlehen in bar ausgezahlt oder zurückgezahlt, lass dir den Empfang mit einer Quittung bestätigen. Für monatliche Raten bietet sich ein SEPA-Lastschriftmandat an, dann laufen die Raten automatisch.
Gesellschafterdarlehen an die GmbH
Leiht ein Gesellschafter seiner GmbH Geld, gelten ein paar Besonderheiten:
Rangrücktritt: In der Insolvenz werden Gesellschafterdarlehen erst nach allen anderen Gläubigern bedient (§ 39 Abs. 1 Nr. 5 InsO). Mit einem ausdrücklichen Rangrücktritt zählt das Darlehen bei der Prüfung einer Überschuldung nicht als Schuld (§ 19 Abs. 2 InsO). Das kann eine Insolvenz verhindern. Die Vorlage enthält dafür eine auswählbare Klausel.
Rückzahlung kurz vor einer Insolvenz: Zahlt die GmbH ein Gesellschafterdarlehen im letzten Jahr vor dem Insolvenzantrag zurück, kann der Insolvenzverwalter das Geld zurückfordern (§ 135 InsO).
Beschluss: Je nach Gesellschaftsvertrag braucht die Geschäftsführung für die Aufnahme eines Darlehens die Zustimmung der Gesellschafter, etwa per Gesellschafterbeschluss zur Kreditaufnahme.
Soll das Darlehen später in Anteile umgewandelt werden können, etwa bei einem Startup, ist ein Wandeldarlehensvertrag die bessere Wahl.
Mit fynk füllst du den Vertrag aus, unterschreibst ihn digital und verpasst keinen Rückzahlungstermin. So geht es im kostenlosen Plan:
Vorlage öffnen und Betrag, Zinssatz, Rückzahlung und Laufzeit eintragen. Jedes Feld hat eine kurze Frage, auch für den Darlehensgeber, wenn er seine Angaben selbst ergänzt.
Beide unterschreiben elektronisch, egal wo sie gerade sind.
Laufzeitende hinterlegen: fynk erinnert dich per E-Mail rechtzeitig vor dem Ende, und über Aufgaben und Fristerinnerungen behältst du auch Zinstermine und Raten im Blick.
Suchst du eine Software für Vertragsmanagement?
Erfahre, wie fynk Abschlüsse beschleunigt und das digitale Unterschreiben einfacher macht. Buch eine Demo und sieh fynk in Aktion.
Nenne Darlehensgeber und Darlehensnehmer mit Anschrift, den Betrag und wann und wie er ausgezahlt wird. Lege fest, ob Zinsen anfallen, wie und bis wann zurückgezahlt wird, unter welchen Bedingungen gekündigt werden kann und ob es Sicherheiten gibt. Beide unterschreiben mit Ort und Datum. Die Vorlage auf dieser Seite enthält alle Punkte.
Ja. Ein privater Darlehensvertrag braucht keinen Notar und keine bestimmte Form, er gilt sogar mündlich. Ein Notar ist nur nötig, wenn als Sicherheit eine Grundschuld auf eine Immobilie eingetragen wird.
Es gibt keine gesetzliche Obergrenze. Ab größeren Beträgen solltest du an Sicherheiten denken und bei zinslosen Darlehen in der Familie an die Schenkungsteuer: Der Zinsvorteil zählt zu den Schenkungen und muss unter dem Freibetrag bleiben, für Kinder 400.000 EUR in zehn Jahren.
Das Darlehen selbst nicht. Zinsen gibt der Darlehensgeber aber in seiner Steuererklärung als Kapitalerträge an. Ist ein zinsloses Darlehen als Schenkung zu werten und übersteigt der Zinsvorteil den Freibetrag, muss die Schenkung gemeldet werden.
Was im Vertrag steht. Ist nichts vereinbart und keine feste Laufzeit bestimmt, können beide Seiten mit drei Monaten Frist kündigen. Ein zinsloses Darlehen darf der Darlehensnehmer jederzeit zurückzahlen. In dieser Vorlage darf der Darlehensgeber vor dem Laufzeitende nur aus wichtigem Grund kündigen.
Ein Darlehensvertrag regelt alle Bedingungen und wird von beiden unterschrieben. Ein Schuldschein ist eine einseitige Erklärung des Schuldners, dass er einen bestimmten Betrag schuldet. Er beweist die Schuld, regelt aber meist weder Zinsen noch Rückzahlung.
Der Darlehensgeber erklärt, dass seine Forderung erst nach allen anderen Gläubigern bedient wird und er keine Rückzahlung verlangt, solange die GmbH dadurch überschuldet oder zahlungsunfähig würde. Dadurch zählt das Darlehen bei der Prüfung einer Überschuldung nicht mit, was eine Insolvenz verhindern kann.
Ja, ein privater Darlehensvertrag und ein Gesellschafterdarlehen sind formfrei, eine elektronische Unterschrift genügt. Anders ist es bei Verbraucherkrediten von Unternehmen, für die strengere Formvorschriften gelten.