Angaben zum Nachweis der Höhe und der betrieblichen Veranlassung von Bewirtungsaufwendungen
Bewirtender
Bewirtender (Name)
Bewirtender (Adresse (mehrzeilig))
Angaben zur Bewirtung
Tag der Bewirtung:Tag der Bewirtung
Art der Bewirtung:Art der Bewirtung
Ort der Bewirtung:Ort der Bewirtung
Bewirtete Personen, einschließlich Gastgeber:
Bewirtete Personen
Anlass der Bewirtung:
Anlass der Bewirtung
Höhe der Aufwendungen
Betrag laut Rechnung (brutto):Betrag laut Rechnung
Trinkgeld:Trinkgeld
Gesamtbetrag:Gesamtbetrag
Rechnungsnummer:Rechnungsnummer
Die zugehörige Rechnung ist diesem Beleg beigefügt.
Bestätigung
Ich bestätige, dass die Angaben richtig und vollständig sind und die Bewirtung aus geschäftlichem Anlass stattfand.
Ort, Datum: Ort der Ausstellung, Datum der Ausstellung
Bewirtender
NexaCloud Ltd.
Signatur ausständig
Haftungsausschluss: Der ursprüngliche Ersteller, der Autor dieser Vorlage und die fynk GmbH übernehmen keine Verantwortung für Schäden oder Haftungen, die sich aus der Nutzung dieser Vorlage ergeben könnten. Diese Vorlage stellt keinen Ersatz für juristische Beratung dar, und es wird empfohlen, vor der Nutzung einen Rechtsberater zu konsultieren. Die fynk GmbH, der ursprüngliche Ersteller und der Autor erteilen keine Rechtsberatung und haften nicht für etwaige rechtliche Konsequenzen, die sich aus der Verwendung der Vorlage ergeben könnten.
Mehr als 12.000 Teams nutzen fynk, um ihr Vertragsmanagement zu meistern · In über 60 Ländern im Einsatz
Was auf einen Bewirtungsbeleg gehört, wie du den Anlass formulierst, was für die Rechnung der Gaststätte gilt und wie viel du am Ende absetzen kannst.
Bewirtungsbeleg
Ein Eigenbeleg, mit dem du Höhe und betriebliche Veranlassung einer Bewirtung aus geschäftlichem Anlass nachweist. Er gehört zur Rechnung der Gaststätte und ist Voraussetzung dafür, dass Bewirtungsaufwendungen als Betriebsausgabe abziehbar sind (§ 4 Abs. 5 Satz 1 Nr. 2 EStG).
Die kurze Antwort
Ein Bewirtungsbeleg weist nach, dass ein Geschäftsessen betrieblich veranlasst war. Ohne ihn erkennt das Finanzamt die Kosten nicht an.
Rein gehören: Tag und Ort der Bewirtung, alle Teilnehmer mit Namen (auch du), der konkrete geschäftliche Anlass, die Höhe der Kosten mit Trinkgeld und deine Unterschrift.
Dazu die Rechnung der Gaststätte: maschinell erstellt, mit den einzelnen Speisen und Getränken. Über 250 Euro muss dein Name als Bewirtender draufstehen.
Absetzen: 70 Prozent der Kosten als Betriebsausgabe, die Vorsteuer zu 100 Prozent.
Aufbewahren: acht Jahre als Buchungsbeleg, seit 2025 nicht mehr zehn.
Was muss auf einen Bewirtungsbeleg?
Das Gesetz verlangt fünf Angaben. Dazu kommt deine Unterschrift:
Tag der Bewirtung
Ort der Bewirtung: Name und Anschrift der Gaststätte, oder eure Räume, wenn du im Büro bewirtest
Teilnehmer: alle bewirteten Personen mit Namen, auch du selbst und deine Kolleginnen und Kollegen. Die Firma dazuzuschreiben ist nicht Pflicht, macht den geschäftlichen Bezug aber sofort klar
Anlass der Bewirtung: konkret und nachvollziehbar
Höhe der Aufwendungen: der Rechnungsbetrag plus Trinkgeld
Unterschrift des Bewirtenden
Stehen Tag, Ort und Betrag schon auf der Rechnung der Gaststätte, musst du sie auf dem Beleg nicht wiederholen. Die Vorlage fragt sie trotzdem ab, weil der Beleg dann für sich allein verständlich ist und du bei einer Prüfung nicht zwei Dokumente zusammensuchen musst.
Der Anlass: hier scheitern die meisten Belege
Das Finanzamt will erkennen, worum es geschäftlich ging. Allgemeine Angaben reichen nicht, auch wenn sie in vielen Vorlagen als Beispiel stehen.
Reicht nicht
Reicht
Arbeitsessen
Verhandlung über den Rahmenvertrag 2027 für Etiketten
Kundenpflege
Jahresgespräch mit Brauhaus Lehner KG, Planung der Herbstkampagne
Geschäftsessen
Vorstellung des neuen Wartungsangebots für die Filialen in Bayern
Besprechung
Abschluss des Projekts „Website-Relaunch“, Abnahme und nächste Phase
Eine gute Faustregel: Kann jemand, der nicht dabei war, aus deinem Satz ablesen, mit wem und worüber gesprochen wurde? Dann passt es.
Bewirtungsbeleg direkt nach dem Essen ausfüllen und unterschreiben.sofort
Der Bewirtungsbeleg ersetzt die Restaurantrechnung nicht, er ergänzt sie. Bei einer Bewirtung in einer Gaststätte musst du die Rechnung beifügen, und sie muss bestimmte Anforderungen erfüllen:
maschinell erstellt und registriert. Handschriftliche Rechnungen erkennt das Finanzamt nicht an. Seit 2023 müssen Rechnungen aus Kassen mit technischer Sicherheitseinrichtung (TSE) deren Angaben enthalten, etwa Transaktions- und Seriennummer.
Speisen und Getränke einzeln aufgeführt. „Speisen und Getränke 186,40 Euro“ reicht nicht.
Name und Anschrift der Gaststätte, Datum, Steuersatz und Steuerbetrag.
Über 250 Euro muss die Rechnung den Namen des Bewirtenden nennen, also deinen oder den deiner Firma. Bis 250 Euro gilt sie als Kleinbetragsrechnung, und dein Name ist nicht nötig.
Ein Kassenbon allein reicht nicht als Bewirtungsbeleg, auch wenn er alle Speisen aufführt. Er ist die Rechnung, die Angaben zu Teilnehmern und Anlass musst du trotzdem ergänzen.
Trinkgeld gehört zu den Bewirtungskosten. Weil es nicht auf der Rechnung steht, trägst du es im Beleg ein und lässt es dir am besten von der Bedienung auf der Rechnung quittieren.
Sitzen Kollegen mit Geschäftspartnern am Tisch, gilt für alle die 70-Prozent-Regel. Die übrigen 30 Prozent sind nicht abziehbare Betriebsausgaben und werden in der Buchhaltung getrennt erfasst. Unangemessen hohe Kosten, etwa für ein besonders luxuriöses Essen, erkennt das Finanzamt nicht an.
Bewirtung in eigenen Räumen: Lässt du im Büro Essen kommen oder kaufst selbst ein, gibt es keine Gaststättenrechnung. Dann stellst du den Bewirtungsbeleg aus und legst die Einkaufs- oder Lieferbelege bei. Kleine Aufmerksamkeiten wie Kaffee, Wasser und Kekse bei einer Besprechung brauchen keinen Bewirtungsbeleg und sind voll abziehbar.
Digitaler Bewirtungsbeleg: erlaubt
Seit einem Schreiben des Bundesfinanzministeriums vom 30. Juni 2021 darf der Bewirtungsbeleg digital erstellt werden. Statt der Unterschrift auf Papier reicht eine digitale Unterschrift oder Freigabe. Wichtig ist, dass der Beleg zeitnah erstellt und danach nicht mehr verändert wird, und dass die Rechnung der Gaststätte mit ihm verbunden ist.
Aufbewahren musst du den Beleg als Buchungsbeleg acht Jahre, gerechnet ab dem Ende des Kalenderjahres. Bis Ende 2024 waren es zehn Jahre, viele Ratgeber nennen noch die alte Frist.
So erstellst du den Bewirtungsbeleg mit fynk
Gleich nach dem Essen ausfüllen: Am Handy beantwortest du die Fragen zu Teilnehmern, Anlass und Betrag im Fragebogen-Modus. Deine Firmendaten als Bewirtender stehen schon drin.
Digital unterschreiben: Mit deiner gespeicherten E-Signatur unterschreibst du in einem Klick. Datum und Uhrzeit werden automatisch festgehalten, und der Beleg ist danach nicht mehr veränderbar.
Rechnung anhängen und ablegen: Füge das Foto oder PDF der Restaurantrechnung hinzu und finde alle Belege im Document Hub. Mit Metadaten wie Kunde oder Kostenstelle hat deine Steuerberatung sie am Jahresende sofort zusammen.
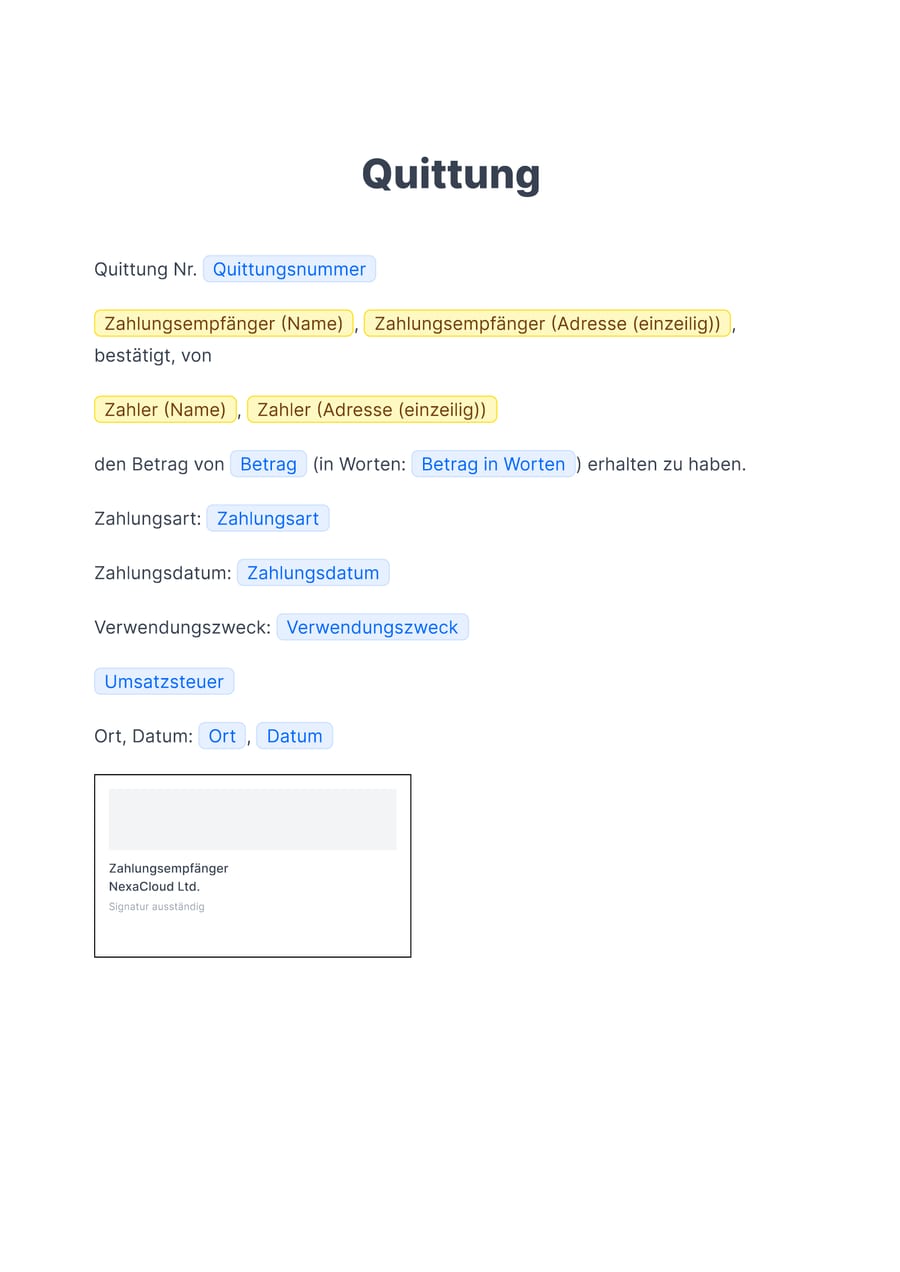
Brauchst du für eine Barzahlung einen einfachen Zahlungsnachweis ohne Bewirtung, nimm die Quittung.
Suchst du eine Software für Vertragsmanagement?
Erfahre, wie fynk Abschlüsse beschleunigt und das digitale Unterschreiben einfacher macht. Buch eine Demo und sieh fynk in Aktion.
Tag und Ort der Bewirtung, die Namen aller Teilnehmer einschließlich des Gastgebers, der konkrete geschäftliche Anlass, die Höhe der Kosten mit Trinkgeld und die Unterschrift des Bewirtenden. Dazu kommt die maschinell erstellte Rechnung der Gaststätte.
Die Rechnung stellt die Gaststätte aus. Sie zeigt, was gegessen und getrunken wurde und was es gekostet hat. Den Bewirtungsbeleg stellst du selbst aus. Er zeigt, wer dabei war und warum die Bewirtung geschäftlich war. Für das Finanzamt brauchst du beides.
Nein. Ohne die Angaben zu Teilnehmern und Anlass erkennt das Finanzamt die Kosten nicht als Betriebsausgabe an. Der Vorsteuerabzug aus einer ordnungsgemäßen Rechnung kann trotzdem möglich sein, darauf verlassen solltest du dich aber nicht.
Das Restaurant muss eine ordnungsgemäße Rechnung ausstellen, den Bewirtungsbeleg füllst du selbst aus. Viele Restaurants drucken einen Vordruck auf die Rückseite der Rechnung. Den kannst du nutzen, musst aber nicht.
Ab einem Rechnungsbetrag über 250 Euro muss die Rechnung der Gaststätte den Namen des Bewirtenden enthalten. Sag deshalb beim Bezahlen, auf welche Firma die Rechnung lauten soll. Bis 250 Euro reicht eine Kleinbetragsrechnung ohne deinen Namen.
70 Prozent der angemessenen Kosten bei der Bewirtung von Geschäftspartnern. Die Vorsteuer ist zu 100 Prozent abziehbar. Bewirtest du nur deine eigenen Mitarbeiter, etwa bei einer Betriebsfeier, sind die Kosten voll abziehbar.
Ja, vom Bewirtenden, also von dir oder dem Mitarbeiter, der eingeladen hat. Eine digitale Unterschrift ist seit 2021 ausdrücklich erlaubt, wenn der Beleg zeitnah erstellt und danach nicht mehr verändert wird.