
Tantieme
Eine Tantieme ist eine erfolgsabhängige Vergütung, meist ein Prozentsatz vom Jahresgewinn. Sie ist typisch für Geschäftsführer und leitende Angestellte, und die Klausel entscheidet, wie viel am Ende übrig bleibt.
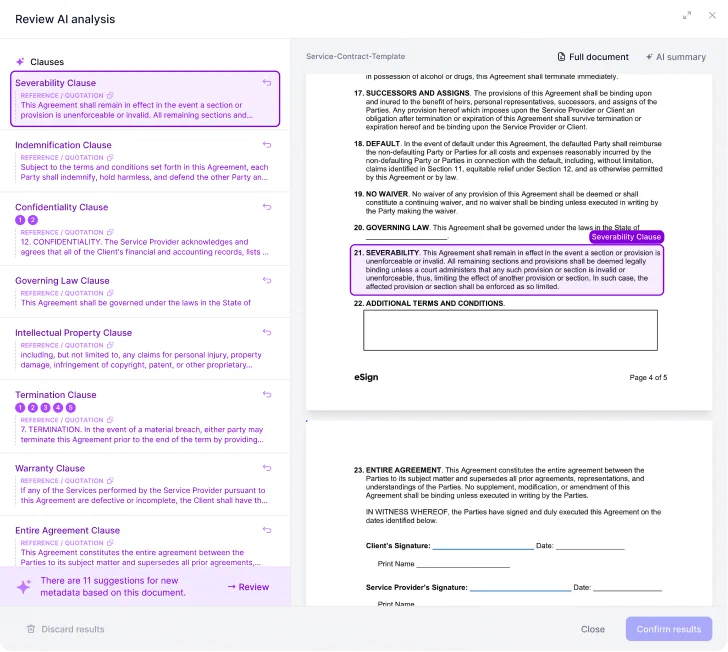
Analysiere deine Verträge. Finde wichtige Klauseln.
Teste die KI-Vertragsanalyse von fynk und zieh wichtige Klauseln und Daten aus bestehenden Verträgen.
Lieblingsklauseln speichern
Mit einem Klick einfügen
Bewährte Formulierungen hochladen
Beispiele: Tantieme
Des Weiteren erhält der Geschäftsführer ab dem 01.01.2012 eine Tantieme i.H.v. 10 % des Jahresgewinns der Gesellschaft, welche einen Monat nach Feststellung des Jahresabschlusses durch die Gesellschafterversammlung gezahlt oder dem Verrechnungskonto gutgeschrieben wird. […]
Scheidet der Geschäftsführer während des Geschäftsjahrs aus seinem Amt aus, hat er lediglich Anspruch auf eine zeitanteilige Tantieme.
Herr O. erhält eine Tantieme in Höhe von 5 % des Jahresüberschusses der Handelsbilanz vor Abschreibungen und vor Verrechnung mit eventuellen Verlustvorträgen. Die Bemessungsgrundlage ist nicht um die Tantieme selbst und um andere gewinnabhängige Aufwendungen der Gesellschafter zu kürzen.
Die Gewinntantieme ist einen Monat nach Genehmigung des Jahresabschlusses durch die Gesellschafterversammlung fällig. Nachträgliche Änderungen der Handelsbilanz, insbesondere auf Grund abweichender steuerlicher Veranlagung, sind zu berücksichtigen. Überzahlte Beträge hat Herr O. (zinslos) zu erstatten.
Die Gewinntantieme entfällt, wenn Herr O. aus wichtigem Grund gekündigt wird, für das Geschäftsjahr der Kündigung. Scheidet Herr O. aus sonstigen Gründen während des Geschäftsjahres aus der Gesellschaft aus, hat er Anspruch auf eine zeitanteilige Tantieme.
(2) Zusätzlich erhält der Geschäftsführer eine Tantieme in Höhe von 2 % des Konzerngewinns. Der Konzerngewinn ergibt sich aus der vom Wirtschaftsprüfer testierten Konzernbilanz.
Ausgangspunkt der Ermittlung des tantiemepflichtigen Gewinns ist der steuerpflichtige Gewinn vor Abzug der Gewerbesteuer. Er wird nach Maßgabe folgender Bestimmungen korrigiert:
Darlehenszinsen der Gesellschafterguthaben und Gehälter der Geschäftsführergesellschafter mindern den tantiemepflichtigen Gewinn. Die Geschäftsführertantiemen selbst werden nicht gewinnmindernd berücksichtigt, Verlustvorträge sind dagegen zu verrechnen. Z. Zt. bestehen Verlustvorträge nicht.
Für alle neu gewonnenen Kunden / Geschäfte aus dem Bereich der im B* Produktspektrum sich befindenden Produkte / Werkstoffe erhält Herr A* eine Tantieme in Höhe von 0,5% des Warenumsatzes.
Abweichende Prozentsätze können in Ausnahmefällen vereinbart werden.
Was ist eine Tantieme?
Eine Tantieme ist eine erfolgsabhängige Vergütung zusätzlich zum Festgehalt. Meist ist sie ein Prozentsatz vom Gewinn des Unternehmens. Typisch ist sie für Geschäftsführer, Vorstände und leitende Angestellte.
Es gibt zwei Grundformen:
- Gewinntantieme: ein Anteil am Jahresgewinn, Jahresüberschuss oder Konzerngewinn, wie in den ersten drei Beispielen (10 %, 5 % und 2 %).
- Umsatztantieme: ein Anteil am Umsatz, etwa mit neu gewonnenen Kunden, wie im letzten Beispiel aus Österreich (0,5 % des Warenumsatzes). Bei Angestellten ohne Organstellung heißt dasselbe Modell meist Umsatzbeteiligung.
Anders als ein Bonus nach Zielvereinbarung hängt die Tantieme meist nicht an persönlichen Zielen, sondern am Ergebnis des Unternehmens.
Im Urheberrecht meint „Tantiemen“ etwas anderes: die Vergütung, die Verwertungsgesellschaften wie die GEMA aus den Einnahmen für Musik, Texte oder Filme an die Rechteinhaber verteilen (§ 23 VGG). Um diese Tantiemen geht es hier nicht, sondern um die Tantieme im Arbeits- und Geschäftsführervertrag.
Wie wird eine Tantieme berechnet?
Tantieme = Bemessungsgrundlage × Tantiemesatz
Beispiel: Der Jahresüberschuss beträgt 400.000 Euro, vereinbart sind 5 %. Die Tantieme beträgt 20.000 Euro.
Der Streit entsteht fast immer bei der Bemessungsgrundlage. Die Beispiele zeigen, wie genau gute Klauseln sie festlegen:
- Welche Zahl: Jahresgewinn, Jahresüberschuss der Handelsbilanz, steuerpflichtiger Gewinn oder Konzerngewinn.
- Was hinzugerechnet oder abgezogen wird: Abschreibungen, Verlustvorträge, Gesellschafterdarlehen, Gewerbesteuer.
- Ob die Tantieme selbst den Gewinn mindert. Im zweiten und dritten Beispiel ausdrücklich nicht.
Was gilt beim Ausscheiden?
Scheidet der Geschäftsführer im Laufe des Jahres aus, sehen viele Klauseln eine zeitanteilige Tantieme vor, wie die ersten beiden Beispiele. Das zweite Beispiel streicht die Tantieme ganz für das Jahr einer Kündigung aus wichtigem Grund.
Wer eine gewinnabhängige Tantieme bekommt, muss die Berechnung prüfen können. Im Fall des dritten Beispiels verurteilte das Landgericht Essen die Gesellschaft, dem früheren Geschäftsführer Auskunft über den Konzernjahresüberschuss zu geben, durch Vorlage des testierten Konzernabschlusses (LG Essen, Urteil vom 28. März 2018, 8 O 1/15).
Tantieme und Steuern
Für angestellte Geschäftsführer und Arbeitnehmer ist die Tantieme Arbeitslohn und wird wie Gehalt versteuert (§ 19 Abs. 1 EStG). Bei Gesellschafter-Geschäftsführern einer GmbH prüft das Finanzamt zusätzlich, ob die Tantieme angemessen ist. Eine zu hohe Tantieme kann als verdeckte Gewinnausschüttung gelten, und die mindert das Einkommen der GmbH nicht (§ 8 Abs. 3 KStG). Wie hoch eine Tantieme dafür sein darf, hat der Bundesfinanzhof konkretisiert (BFH, Urteil vom 4. Juni 2003, I R 24/02):
- 50-%-Grenze: Eine Gewinntantieme von mehr als der Hälfte des Jahresgewinns gilt in der Regel als verdeckte Gewinnausschüttung. Maßgeblich ist der Gewinn vor Abzug der ertragsabhängigen Steuern und der Tantieme selbst.
- 75:25-Regel: Als Faustregel soll die Gesamtvergütung zu mindestens 75 % aus Festgehalt und höchstens zu 25 % aus der Tantieme bestehen. Das ist aber kein starrer Maßstab: Ist die Gesamtvergütung angemessen, wird ein höherer variabler Anteil nicht allein deshalb zur verdeckten Gewinnausschüttung.
Für Vorstände einer AG muss der Aufsichtsrat dafür sorgen, dass die Gesamtbezüge einschließlich Gewinnbeteiligungen angemessen sind (§ 87 Abs. 1 AktG).
Wie formulierst du eine Tantiemeklausel?
Beispielklausel: Gewinntantieme für Geschäftsführer
Füge die Klausel in einen Vertrag ein, verschicke ihn und lass ihn in fynk unterschreiben.
Kostenlos in fynk nutzenDie meisten Streitfälle um eine Tantieme lassen sich vermeiden, wenn der Vertrag festlegt:
- Die Bemessungsgrundlage, mit allen Zu- und Abschlägen.
- Den Satz, gegebenenfalls gestaffelt oder mit Obergrenze.
- Die Fälligkeit, meist nach Feststellung des Jahresabschlusses.
- Abschlagszahlungen und ihre Rückzahlung bei Überzahlung.
- Das Ausscheiden: zeitanteilig, ganz oder gar nicht.
- Ein Einsichtsrecht in die Berechnung.
Bemessungsgrundlage und Satz liest die KI-Analyse in fynk aus dem Geschäftsführervertrag aus, damit die Berechnung am Jahresende auf dem Vertragstext beruht.
Verwandte Klauseln
- Wettbewerbsverbot Ein Wettbewerbsverbot untersagt einer Vertragspartei, ihrem Vertragspartner Konkurrenz zu machen. Nach dem Ende eines Arbeitsverhältnisses ist es nur verbindlich, wenn der Arbeitgeber dafür eine Karenzentschädigung zahlt.
- Ausschlussfrist Eine Ausschlussfrist (auch Verfallfrist) bestimmt, dass Ansprüche verfallen, wenn sie nicht innerhalb einer kurzen Frist geltend gemacht werden. Im Arbeitsvertrag muss sie mindestens drei Monate betragen und den Mindestlohn ausnehmen.
Häufige Fragen
Eine Tantieme hängt meist am Ergebnis des Unternehmens, etwa am Jahresgewinn. Ein Bonus hängt oft an persönlichen oder teambezogenen Zielen aus einer Zielvereinbarung.
Für angestellte Geschäftsführer nennt das Gesetz keine Obergrenze; in den Beispielen oben sind es 10 %, 5 % und 2 % des Gewinns. Bei Gesellschafter-Geschäftsführern zieht der BFH zwei Linien: höchstens die Hälfte des Gewinns vor Steuern und Tantieme, und als Faustregel höchstens 25 % der Gesamtvergütung. Darüber droht eine verdeckte Gewinnausschüttung (§ 8 Abs. 3 KStG).
Das regelt der Vertrag. Viele Klauseln sehen eine zeitanteilige Tantieme vor. Bei einer Kündigung aus wichtigem Grund schließen manche Verträge sie für das letzte Jahr aus.
Weitere Klauseln aus der Bibliothek
Urlaubsabgeltung
Urlaubsabgeltung ist das Geld für Urlaub, der wegen des Endes eines Arbeitsverhältnisses nicht mehr genommen werden kann. Den gesetzlichen Mindesturlaub muss der Arbeitgeber immer abgelten, beim vertraglichen Mehrurlaub entscheidet der Arbeitsvertrag.
4 Beispielklauseln
Verjährung und Verjährungsverzicht
Die regelmäßige Verjährungsfrist beträgt drei Jahre. Verträge können sie verkürzen oder verlängern, in Grenzen. In der Praxis wichtig ist der Verjährungsverzicht, mit dem eine Partei Zeit für Verhandlungen gewinnt.
4 Beispielklauseln
Verschwiegenheitsklausel
Eine Verschwiegenheitsklausel verpflichtet eine Partei, vertrauliche Informationen nicht weiterzugeben und nicht für eigene Zwecke zu nutzen. Sie steht in Arbeits-, Gesellschafts- und Kooperationsverträgen und in jeder Geheimhaltungsvereinbarung.
5 Beispielklauseln
Analysiere deine Verträge. Finde wichtige Klauseln.
Teste die KI-Vertragsanalyse von fynk und zieh wichtige Klauseln und Daten aus bestehenden Verträgen.
Lieblingsklauseln speichern
Mit einem Klick einfügen
Bewährte Formulierungen hochladen