
Earn-out-Klausel
Bei einem Earn out, dem variablen Kaufpreis, zahlt der Käufer einen Teil des Kaufpreises erst später und nur, wenn das Unternehmen bestimmte Zahlen erreicht. Das überbrückt Bewertungslücken und verlagert den Streit in die Jahre nach dem Kauf.
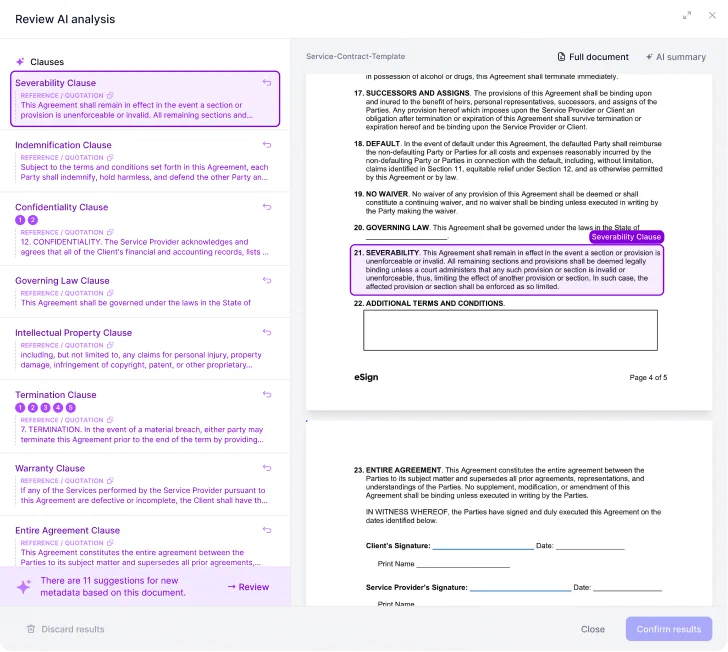
Analysiere deine Verträge. Finde wichtige Klauseln.
Teste die KI-Vertragsanalyse von fynk und zieh wichtige Klauseln und Daten aus bestehenden Verträgen.
Lieblingsklauseln speichern
Mit einem Klick einfügen
Bewährte Formulierungen hochladen
Beispiele: Earn-out-Klausel
Zusätzlich zum Kaufpreis nach Ziff. 3.1 erhält die Verkäuferin einen zusätzlichen Kaufpreis in Form eines variablen Entgelts. Grundlage der Ermittlung des variablen Entgelts ist die in den Geschäftsjahren 2011, 2012 und 2013 erzielte Rohmarge, wobei Rohmarge als Nettoumsatz abzüglich der Materialeinstandskosten definiert ist. Übersteigt die erzielte Rohmarge in einem der vorgenannten Geschäftsjahre den Betrag von EUR …, so erhält die Verkäuferin für das betreffende Geschäftsjahr einen Betrag von EUR 533.000,00. Unterschreitet oder entspricht die Rohmarge in einem der vorgenannten Geschäftsjahre den bzw. dem Betrag von EUR …, so erhält die Verkäuferin für das entsprechende Geschäftsjahr kein variables Entgelt. Im Bereich zwischen einer Rohmarge von EUR … und EUR … errechnet sich das variable Entgelt, welches die Verkäuferin erhält, linear zwischen EUR 0,00 und EUR 533.000,00. […].
Die Zahlung des Basiskaufpreises erfolgt heute an die vier Verkäufer im Verhältnis ihrer verkauften Geschäftsanteile zum Stammkapital von DM 1.000.000,– (in Worten: Deutsche Mark Eine Million).Gleiches gilt für alle Kaufpreisanpassungen.
Die Zahlung der ersten Kaufpreisanpassung und jeder weiteren Kaufpreisanpassung ist jeweils fällig einen Monat nach (1) Übergabe der jeweils geprüften und testierten Konzernabschlüsse der B. GmbH, (2) Übergabe der Berechnungen des EPO [richtig: EOP] und (3) der daraus folgenden Berechnung der jeweiligen Kaufpreisanpassungen an A. GmbH.
Unter geprüften Konzernabschlüssen werden solche Jahresabschlüsse verstanden, die gemäß den im jeweiligen Land gültigen Buchführungsnormen der vollständigen Prüfung eines selbständigen Wirtschaftsprüfers unterworfen wurden und von ihm mit entsprechendem Bestätigungsvermerk testiert wurden. Die Parteien sind sich darüber einig, dass die für die Erstellung der Konzernabschlüsse zugrunde liegenden Jahresabschlüsse der B. GmbH und B. AG nach den gleichen Buchführungs- und Bewertungsmethoden aufgestellt und nach den gleichen Prüfungsmethoden geprüft werden, welche die Gesellschaften zum Jahresabschluss per 30. September 1997 (B. GmbH) bzw. 31. Dezember 1997 (B. AG) angewendet haben und soweit diese Methoden rechtlich nicht unzulässig sind.
Ist die Prüfung einer Gesellschaft im jeweiligen Land rechtlich nicht vorgeschrieben, erfolgt die Prüfung unter den gleichen Bedingungen als wäre die Prüfung rechtlich vorgeschrieben.
Sofern A. GmbH nicht mit der von den Verkäufern vorgenommenen Berechnung des EOP einverstanden ist, wird A. GmbH dies den Verkäufern unverzüglich mitteilen. Vor der Geltendmachung weiterer Ansprüche (z.B. gemäß nachfolgendem Absatz 6) werden die Parteien miteinander ein klärendes Gespräch führen.
(…) Wenn innerhalb von fünfzehn (15) Werktagen nach der Zustellung einer solchen Earn-out Streitigkeitsmitteilung nach Verhandlungen in gutem Glauben keine endgültige Lösung erzielt wird, kann jede Partei fordern, dass die Streitigkeit (ausgenommen einer Streitigkeit hinsichtlich der Berechnung von jedwedem Aspekt der jährlichen Earn-Out Berechnungsmitteilung) gemäß dem Streitbeilegungsmechanismus beigelegt wird, der in Abschnitt 13 aufgeführt ist. Bezieht sich die Streitigkeit auf das Verfahren der Berechnung von jedwedem Aspekt der jährlichen Earn-Out Berechnungsmitteilung, wird diese Streitigkeit an den Earn-Out Schiedsrichter übermittelt werden. Der Earn-Out Schiedsrichter wird bevollmächtigt, ein Schiedsverfahren ausschließlich zur Berechnung der Sockeleinnahmen 2012, der Sockeleinnahmen 2013 - 2015 und der AV-Sockeleinnahmen durchzuführen, ist jedoch nicht bevollmächtigt, ein Schiedsverfahren zu jeglichen sonstigen Streitigkeiten durchzuführen, die sich auf die in diesem Abschnitt 4.3 angegebenen Angelegenheiten beziehen. Der Earn-Out Schiedsrichter wird angewiesen werden, die jährliche Earn-Out Berechnungsmitteilung, die Earn-Out Streitigkeitsmitteilung und sämtliche hiermit in Zusammenhang stehende Arbeitspapiere zu überprüfen, um den jährlichen Earn-Out Betrag zu bestimmen und wird alle zumutbaren Maßnahmen treffen, um derartige Beträge innerhalb von sechzig (60) Tagen nach Einreichen einer solchen Streitigkeit festzulegen, in jedem Fall jedoch so schnell wie durchführbar. (…) Die Festlegung des Earn-Out Schiedsrichters wird ausschließlich auf Vorlagen des Käufers und des Vertreters und einer unabhängigen Überprüfung der Bücher und Aufzeichnungen des Käufers durch den Earn-Out Schiedsrichter und den Definitionen und sonstigen hierin enthaltenen Bestimmungen beruhen. Der Earn-Out Schiedsrichter wird die Beilegung der Streitigkeit schriftlich verfassen; diese ist für die Parteien abschließend und bindend."
Der Verkäufer glaubt an das Wachstum seines Unternehmens, der Käufer nicht ganz. Statt sich in der Mitte zu treffen, vereinbaren beide einen Earn-out: einen festen Kaufpreis jetzt und einen variablen Teil später, abhängig davon, was das Unternehmen in den nächsten Jahren tatsächlich erwirtschaftet. Auf Deutsch spricht man von einem erfolgsabhängigen oder variablen Kaufpreis: Der Verkäufer muss sich einen Teil seines Preises nach dem Verkauf erst „verdienen“.
Woraus ein Earn-out besteht
Ein Rechenbeispiel mit erfundenen Zahlen: Der Käufer zahlt 1,6 Mio. Euro fest und bis zu 400.000 Euro zusätzlich, abhängig vom EBITDA des ersten vollen Geschäftsjahres. Liegt es unter 800.000 Euro, gibt es nichts. Ab 1 Mio. Euro gibt es die vollen 400.000 Euro. Dazwischen steigt der Betrag linear: Bei 900.000 Euro EBITDA sind es 200.000 Euro, der Kaufpreis beträgt dann insgesamt 1,8 Mio. Euro statt höchstens 2 Mio. Euro. Diese Earn-out-Vereinbarung ist nur ein Muster, die Zahlen hängen vom Einzelfall ab.
Jede Earn-out-Klausel muss vier Fragen beantworten. Die ersten beiden Beispiele oben zeigen, wie unterschiedlich die Antworten ausfallen können.
| Frage | Beispiel 1 (Kommanditanteil) | Beispiel 2 (GmbH-Anteile) |
|---|---|---|
| Welche Kennzahl? | Rohmarge, also Nettoumsatz minus Materialeinstandskosten | ein im Vertrag definierter Gewinn nach Steuern (EOP) |
| Welcher Zeitraum? | die Geschäftsjahre 2011 bis 2013, jedes einzeln | mehrere Geschäftsjahre nach dem Kauf |
| Wie wird gerechnet? | unter einer Schwelle nichts, über einer Schwelle 533.000 Euro, dazwischen linear | aus der Veränderung gegenüber dem Vorjahr |
| Auf welcher Grundlage? | erzielte Rohmarge | geprüfte und testierte Konzernabschlüsse, nach denselben Methoden wie vor dem Kauf |
Die lineare Staffel im ersten Beispiel ist eine gute Idee: Sie vermeidet den Alles-oder-nichts-Effekt, bei dem ein Euro Umsatz über eine halbe Million entscheidet. Das zweite Beispiel löst ein anderes Problem. Es schreibt vor, dass die Abschlüsse nach den gleichen Buchführungs- und Bewertungsmethoden aufgestellt werden wie vor dem Verkauf. Sonst könnte der Käufer den Gewinn mit neuen Abschreibungen oder Rückstellungen kleinrechnen.
Welche Kennzahl passt?
- Umsatz: leicht zu messen und schwer zu verschieben, sagt aber nichts darüber, ob das Geschäft Geld verdient. Der Verkäufer kann ihn mit Rabatten hochtreiben.
- Rohmarge: wie im ersten Beispiel. Sie berücksichtigt den Materialeinsatz, bleibt aber von Gemeinkosten des Käufers unberührt.
- EBITDA oder EBIT: nah am echten Ergebnis, aber anfällig für Streit über Kosten, Umlagen und Bilanzierung.
- Meilensteine: etwa eine Zulassung oder die Produkteinführung. Sie lassen sich ja oder nein beantworten, taugen aber nur, wenn der Verkäufer sie beeinflussen kann.
Je weniger der Verkäufer nach dem Kauf mitzureden hat, desto eher passt eine Kennzahl, die der Käufer schlecht verändern kann.
Wo der Streit beginnt
Der Käufer führt das Unternehmen, der Verkäufer hängt vom Ergebnis ab. Daraus entstehen Konflikte, etwa über Kosten, die der Konzern umlegt, Umsätze, die in eine Schwestergesellschaft wandern, Bilanzierungsentscheidungen. Eine gute Klausel regelt deshalb nicht nur die Formel, sondern auch das Verfahren, wenn eine Seite der Berechnung widerspricht.
Wie wichtig dieses Verfahren ist, zeigt ein Fall des OLG München (Urteil vom 26. Januar 2022, 7 U 6362/20). Der Käufer hatte für einen GmbH-Anteil einen variablen Kaufpreis nach einer Formel aus Umsatz und EBIT zugesagt, mindestens 7 Millionen Euro. Die Parteien einigten sich auf knapp 9 Millionen Euro, wie es der Vertrag vorsah. Später rechnete ein Wirtschaftsprüfer wegen eines Bilanzierungsfehlers nur gut 8,1 Millionen Euro aus, und der Käufer verlangte die Differenz zurück. Das Gericht wies die Klage ab. Der Vertrag sah eine verbindliche Einigung über den variablen Kaufpreis vor, und an dieser Einigung muss sich der Käufer festhalten lassen, auch wenn die Zahlen dahinter falsch waren. Geholfen hat ihm auch nicht, dass der Fehler klein war: Er lag unter 5 % des variablen Kaufpreises, und der eigene Wirtschaftsprüfer des Käufers hatte vorher auf den Posten hingewiesen.
Für beide Seiten heißt das: Prüft die Zahlen, bevor ihr euch einigt. Die Einigung beendet den Streit, auch über Fehler, die erst später auffallen.
Wer entscheidet, wenn die Zahl strittig ist
Das dritte Beispiel oben stammt aus einem Unternehmenskauf mit internationalem Käufer und zeigt ein zweistufiges Verfahren. Erst verhandeln die Parteien 15 Werktage. Geht es danach um die Berechnung, entscheidet ein eigener Earn-out-Schiedsrichter, der nur rechnen darf: Er prüft Bücher und Arbeitspapiere, soll innerhalb von 60 Tagen festlegen, wie hoch der Earn-out ist, und seine Entscheidung bindet beide Seiten. Alle anderen Streitfragen gehen an das allgemeine Schiedsgericht aus dem Vertrag.
Das OLG Frankfurt hat diese Trennung ernst genommen (Beschluss vom 10. Dezember 2015, 26 SchH 4/15). Es sah im Earn-out-Schiedsrichter eine Sonderregel, die die Zuständigkeit des allgemeinen Schiedsgerichts gezielt einschränkt. Wer so etwas vereinbart, sollte also genau festlegen, welche Fragen der Rechner klärt und welche nicht. Sonst streitet ihr erst einmal darüber, wer überhaupt zuständig ist.
Wenn der Verkäufer im Unternehmen bleibt
Oft bleibt der Verkäufer nach dem Kauf an Bord, als Geschäftsführer oder in einer anderen Rolle. Er will das Ergebnis beeinflussen, von dem sein Earn-out abhängt. Der Käufer hat aber das letzte Wort, und das kann der Verkäufer zu spüren bekommen.
Ein Fall vor dem Arbeitsgericht Solingen (Urteil vom 4. September 2012, 2 Ca 111/12 lev) zeigt das. Die Anteile an einer GmbH wurden verkauft, ein erheblicher Teil des Kaufpreises blieb variabel. Laut Kaufvertrag musste der bisherige Geschäftsführer sein Amt auf Wunsch des Käufers niederlegen, blieb als Prokurist und behielt bis zum Abschluss der Earn-out-Regelungen ein unbeschränktes Informations- und Einsichtsrecht. Gut ein Jahr später kündigte ihm das Unternehmen. Er hielt dagegen, die Verkäufer hätten das Earn-out-Risiko nur getragen, weil er weiter Einfluss behalten sollte. Die Kündigung war unwirksam, allerdings aus arbeitsrechtlichen Gründen: Der betriebliche Grund war nach Ansicht des Gerichts nur vorgeschoben, und für eine verhaltensbedingte Kündigung fehlte eine Abmahnung.
Darauf sollte sich niemand verlassen. Regelt im Kaufvertrag, was mit dem Earn-out passiert, wenn der Käufer den Verkäufer abberuft oder ihm kündigt, etwa dass dann ein fester Betrag fällig wird. Und haltet auseinander, wofür gezahlt wird: Eine Gewinnbeteiligung für die Arbeit als Geschäftsführer ist eine Tantieme, kein Kaufpreis.
Steuerlich: erst bei Zahlung
Für den Verkäufer ist wichtig, wann der variable Teil versteuert wird. Im ersten Beispiel hat der Bundesfinanzhof bestätigt (Urteil vom 9. November 2023, IV R 9/21): Die variablen Entgelte, die die Verkäuferin in den Jahren 2011 bis 2013 erhielt, erhöhten den Veräußerungsgewinn des Verkaufsjahres 2010 nicht nachträglich. Sie werden erst erfasst, wenn sie zufließen, als nachträgliche Betriebseinnahmen. Der Fall betraf einen Kommanditanteil (§ 16 EStG); für den Verkauf von GmbH-Anteilen nach § 17 EStG gelten laut BFH dieselben Grundsätze. Für die konkrete Gestaltung gehört trotzdem eine Steuerberatung an den Tisch, gerade wenn ein Teil der Zahlung daran hängt, dass der Verkäufer weiter mitarbeitet.
Was in die Klausel gehört
- Die Kennzahl, genau definiert: Umsatz, Rohmarge, EBIT oder EBITDA, mit Verweis auf die Bilanzierungsmethoden vor dem Kauf.
- Der Zeitraum: ein oder mehrere Geschäftsjahre, einzeln oder kumuliert.
- Die Formel: Schwellen, Obergrenze, lineare Staffel statt Alles-oder-nichts.
- Pflichten des Käufers: keine Maßnahmen, die das Ergebnis gezielt drücken, Auskunft und Einsicht in die Zahlen.
- Das Verfahren: Wer rechnet, bis wann darf widersprochen werden, wer entscheidet im Streit, etwa ein Wirtschaftsprüfer als Schiedsgutachter.
- Sonderfälle: Weiterverkauf (ein Kontrollwechsel beim Käufer; soll der Verkäufer am Erlös daraus teilhaben, regelt das eine Mehrerlösklausel), Verschmelzung oder Einstellung des Geschäfts während der Earn-out-Zeit, und was gilt, wenn der Verkäufer als Geschäftsführer abberufen wird. Im zweiten Beispiel hing ein Teil der Zahlungen außerdem daran, dass die Verkäufer weiter als Manager arbeiteten.
Beispielklausel von fynk: Earn-out mit Berechnungsverfahren
Füge die Klausel in einen Vertrag ein, verschicke ihn und lass ihn in fynk unterschreiben.
Kostenlos in fynk nutzenEarn-out-Fristen laufen über Jahre und überdauern oft die Leute, die den Kauf verhandelt haben. In fynk legst du Stichtage, Widerspruchsfristen und Zahlungstermine als Metadaten am Kaufvertrag an und findest so jeden offenen Earn-out wieder.
Verwandte Klauseln
- Wettbewerbsverbot Ein Wettbewerbsverbot untersagt einer Vertragspartei, ihrem Vertragspartner Konkurrenz zu machen. Nach dem Ende eines Arbeitsverhältnisses ist es nur verbindlich, wenn der Arbeitgeber dafür eine Karenzentschädigung zahlt.
- Verschwiegenheitsklausel Eine Verschwiegenheitsklausel verpflichtet eine Partei, vertrauliche Informationen nicht weiterzugeben und nicht für eigene Zwecke zu nutzen. Sie steht in Arbeits-, Gesellschafts- und Kooperationsverträgen und in jeder Geheimhaltungsvereinbarung.
- Tantieme Eine Tantieme ist eine erfolgsabhängige Vergütung, meist ein Prozentsatz vom Jahresgewinn. Sie ist typisch für Geschäftsführer und leitende Angestellte, und die Klausel entscheidet, wie viel am Ende übrig bleibt.
Häufige Fragen
Ein variabler oder erfolgsabhängiger Kaufpreis. Ein Teil des Kaufpreises für ein Unternehmen wird erst später gezahlt, abhängig von Umsatz, Gewinn oder einer anderen Kennzahl.
Nach dem BFH (IV R 9/21) erhöhen gewinn- oder umsatzabhängige Zahlungen den Veräußerungsgewinn des Verkaufsjahres nicht nachträglich, sondern werden bei Zufluss erfasst. Die Details hängen von der Gestaltung ab.
Das hängt von der Formel ab. Bei einer Alles-oder-nichts-Schwelle entfällt die Zahlung ganz, bei einer linearen Staffel wie im ersten Beispiel sinkt sie anteilig.
So lange, wie der Vertrag es festlegt. Meist knüpft er an ein oder mehrere Geschäftsjahre nach dem Kauf an, im ersten Beispiel oben an drei. Je länger die Zeit, desto wichtiger sind Regeln für Umbauten, Weiterverkauf und den Abgang des Verkäufers.
In der Praxis über Sicherheiten und Rechte im Vertrag: eine Bürgschaft oder Bankgarantie, eine Patronatserklärung der Muttergesellschaft, ein Treuhandkonto, dazu Informations- und Prüfrechte und Pflichten für den Käufer, das Ergebnis nicht gezielt zu drücken. Auch ein fester Betrag für den Fall, dass der Käufer den Verkäufer abberuft, kann vereinbart werden.
Eine feste Regel gibt es nicht. Der Anteil hängt davon ab, wie weit Käufer und Verkäufer bei der Bewertung auseinanderliegen und wie sicher die Prognose ist. Eine belastbare Quelle für einen Durchschnittswert nennen wir hier bewusst nicht.
Das hängt vom Geschäft ab. Umsatz ist leicht zu messen, Rohmarge und EBITDA kommen dem Gewinn näher, sind aber streitanfälliger. Meilensteine wie eine Zulassung oder Produkteinführung passen, wenn sie klar nachprüfbar sind. Wichtig ist, dass die Kennzahl im Vertrag genau definiert ist.
Beim Earn-out hängt die spätere Zahlung vom Erfolg des Unternehmens ab, sie kann also kleiner ausfallen oder ganz entfallen. Beim Verkäuferdarlehen stundet der Verkäufer einen festen Teil des Preises, den der Käufer unabhängig vom Ergebnis zurückzahlt. Weitere Preismechanismen sind die Locked-Box-Klausel und die Mehrerlösklausel.
Weitere Klauseln aus der Bibliothek
Eigentumsvorbehalt
Mit einem Eigentumsvorbehalt bleibt die gelieferte Ware Eigentum des Verkäufers, bis der Kaufpreis vollständig bezahlt ist. Zahlt der Käufer nicht, kann der Verkäufer die Ware nach einem Rücktritt zurückverlangen.
6 Beispielklauseln
Erfüllungsort
Der Erfüllungsort ist der Ort, an dem eine Partei ihre Leistung erbringen muss. Ohne Vereinbarung ist es meist der Sitz des Schuldners. Er entscheidet mit, wer das Transportrisiko trägt und welches Gericht zuständig ist.
4 Beispielklauseln
Freistellung nach Kündigung
Mit der Freistellung nach einer Kündigung schickt der Arbeitgeber den Mitarbeiter bis zum Ende der Kündigungsfrist nach Hause und zahlt das Gehalt weiter. Ob dabei Resturlaub und Überstunden verbraucht werden und ob ein neuer Verdienst zählt, entscheidet vor allem der Wortlaut.
4 Beispielklauseln
Analysiere deine Verträge. Finde wichtige Klauseln.
Teste die KI-Vertragsanalyse von fynk und zieh wichtige Klauseln und Daten aus bestehenden Verträgen.
Lieblingsklauseln speichern
Mit einem Klick einfügen
Bewährte Formulierungen hochladen