Die Informationen, FAQ und Vorlagen dienen der allgemeinen Information und sind keine Rechts- oder Steuerberatung. Die fynk GmbH, der ursprüngliche Ersteller und der Autor dieser Vorlage übernehmen keine Gewähr für die sachliche oder rechtliche Richtigkeit, Vollständigkeit, Aktualität oder Eignung für einen bestimmten Rechtsraum oder Zweck. Lass die Informationen und das Dokument vor der Verwendung durch qualifizierte Fachleute im anwendbaren Rechtsraum prüfen. Soweit gesetzlich zulässig, schließen die fynk GmbH, der ursprüngliche Ersteller und der Autor dieser Vorlage die Haftung für Schäden aus, die aus dem Vertrauen auf diese Informationen oder die Vorlage entstehen.
Mehr als 12.000 Teams nutzen fynk, um ihr Vertragsmanagement zu meistern · In über 60 Ländern im Einsatz
Lerne alles über Rechnungen. Was sie sind, für wen sie gedacht sind und was sie enthalten sollten.
Was ist eine Rechnung?
Eine „Rechnung“ ist im Wesentlichen ein formelles Dokument, das von einem Unternehmen an einen Kunden ausgestellt wird. Es enthält eine Aufstellung der gelieferten Waren oder erbrachten Dienstleistungen und fordert zur Zahlung auf.
Eine Rechnung dient dazu:
Zahlungsaufforderung: Ihr Hauptzweck ist es, den Kunden darüber zu informieren, wie viel er schuldet und wann diese Zahlung fällig ist.
Detaillierte Auflistung: Sie enthält in der Regel eine detaillierte Aufschlüsselung der verkauften Produkte oder erbrachten Dienstleistungen – einschließlich Mengen, Einzelpreise und Gesamtbeträge für jede Position.
Transaktionsnachweis: Sie dokumentiert den abgerechneten Umsatz für die Buchhaltung und Zahlungsabwicklung. Die Rechnung allein entscheidet nicht, ob die Forderung rechtlich besteht oder die steuerlichen Anforderungen erfüllt sind.
Wichtige Informationen: Eine Rechnung enthält in der Regel:
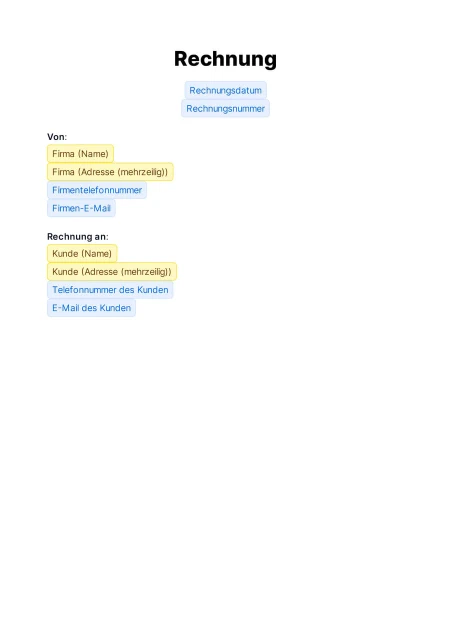
Das Wort „Rechnung“ gut sichtbar.
Eine eindeutige Rechnungsnummer.
Ausstellungsdatum.
Name, Adresse und Kontaktdaten des Unternehmens.
Name, Adresse und Kontaktdaten des Kunden.
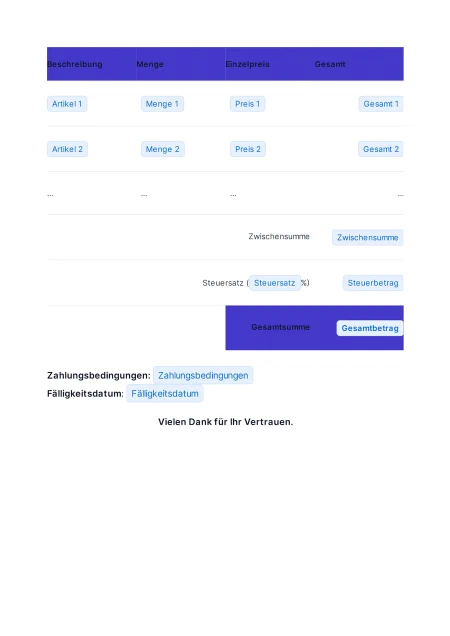
Beschreibung der gelieferten Waren oder Dienstleistungen.
Mengenangaben und Einzelpreise.
Zwischensumme, Steuern, Versandkosten und den Gesamtbetrag.
Zahlungsbedingungen (z. B. „Netto 30 Tage“ bedeutet Zahlung innerhalb von 30 Tagen).
Akzeptierte Zahlungsmethoden.
Obwohl „Rechnung“ und „Rechnungsbeleg“ oft austauschbar verwendet werden, ist eine Rechnung in der Regel formeller und detaillierter, besonders bei Geschäftskunden (B2B), wo eine genaue Buchführung entscheidend ist. Ein „Beleg“ kann eher sofort und weniger detailliert sein, wie in Restaurants (B2C).
Wann solltest du eine Rechnung verwenden?
Timing ist im Geschäftsleben alles – besonders beim Cashflow. In diesen Situationen hilft dir eine Rechnungsvorlage:
Abschluss einer Dienstleistung oder eines Meilensteins. Wenn die Arbeit erledigt ist – sei es ein Design-Entwurf, Code-Korrekturen oder eine brillante Beratung – sende eine Rechnung, um den Abschluss festzuhalten.
Regelmäßige Abrechnungszyklen. Du rechnest monatlich oder vierteljährlich ab? Verwende deine leere Rechnungs-Vorlage, um konsequent zu bleiben und sicherzustellen, dass das Geld fließt.
Erstattungsfähige Auslagen. Wenn du Kosten vorgestreckt hast (Reisen, Materialien, Softwarelizenzen), liste sie auf der Rechnung klar auf, statt sie im Kleingedruckten zu verstecken.
Vorschüsse und Anzahlungen. Für Vorauszahlungen oder wiederkehrende Honorare sorgt eine ausdruckbare Rechnungs-Vorlage für Klarheit.
Was enthält diese Rechnungs-Vorlage?
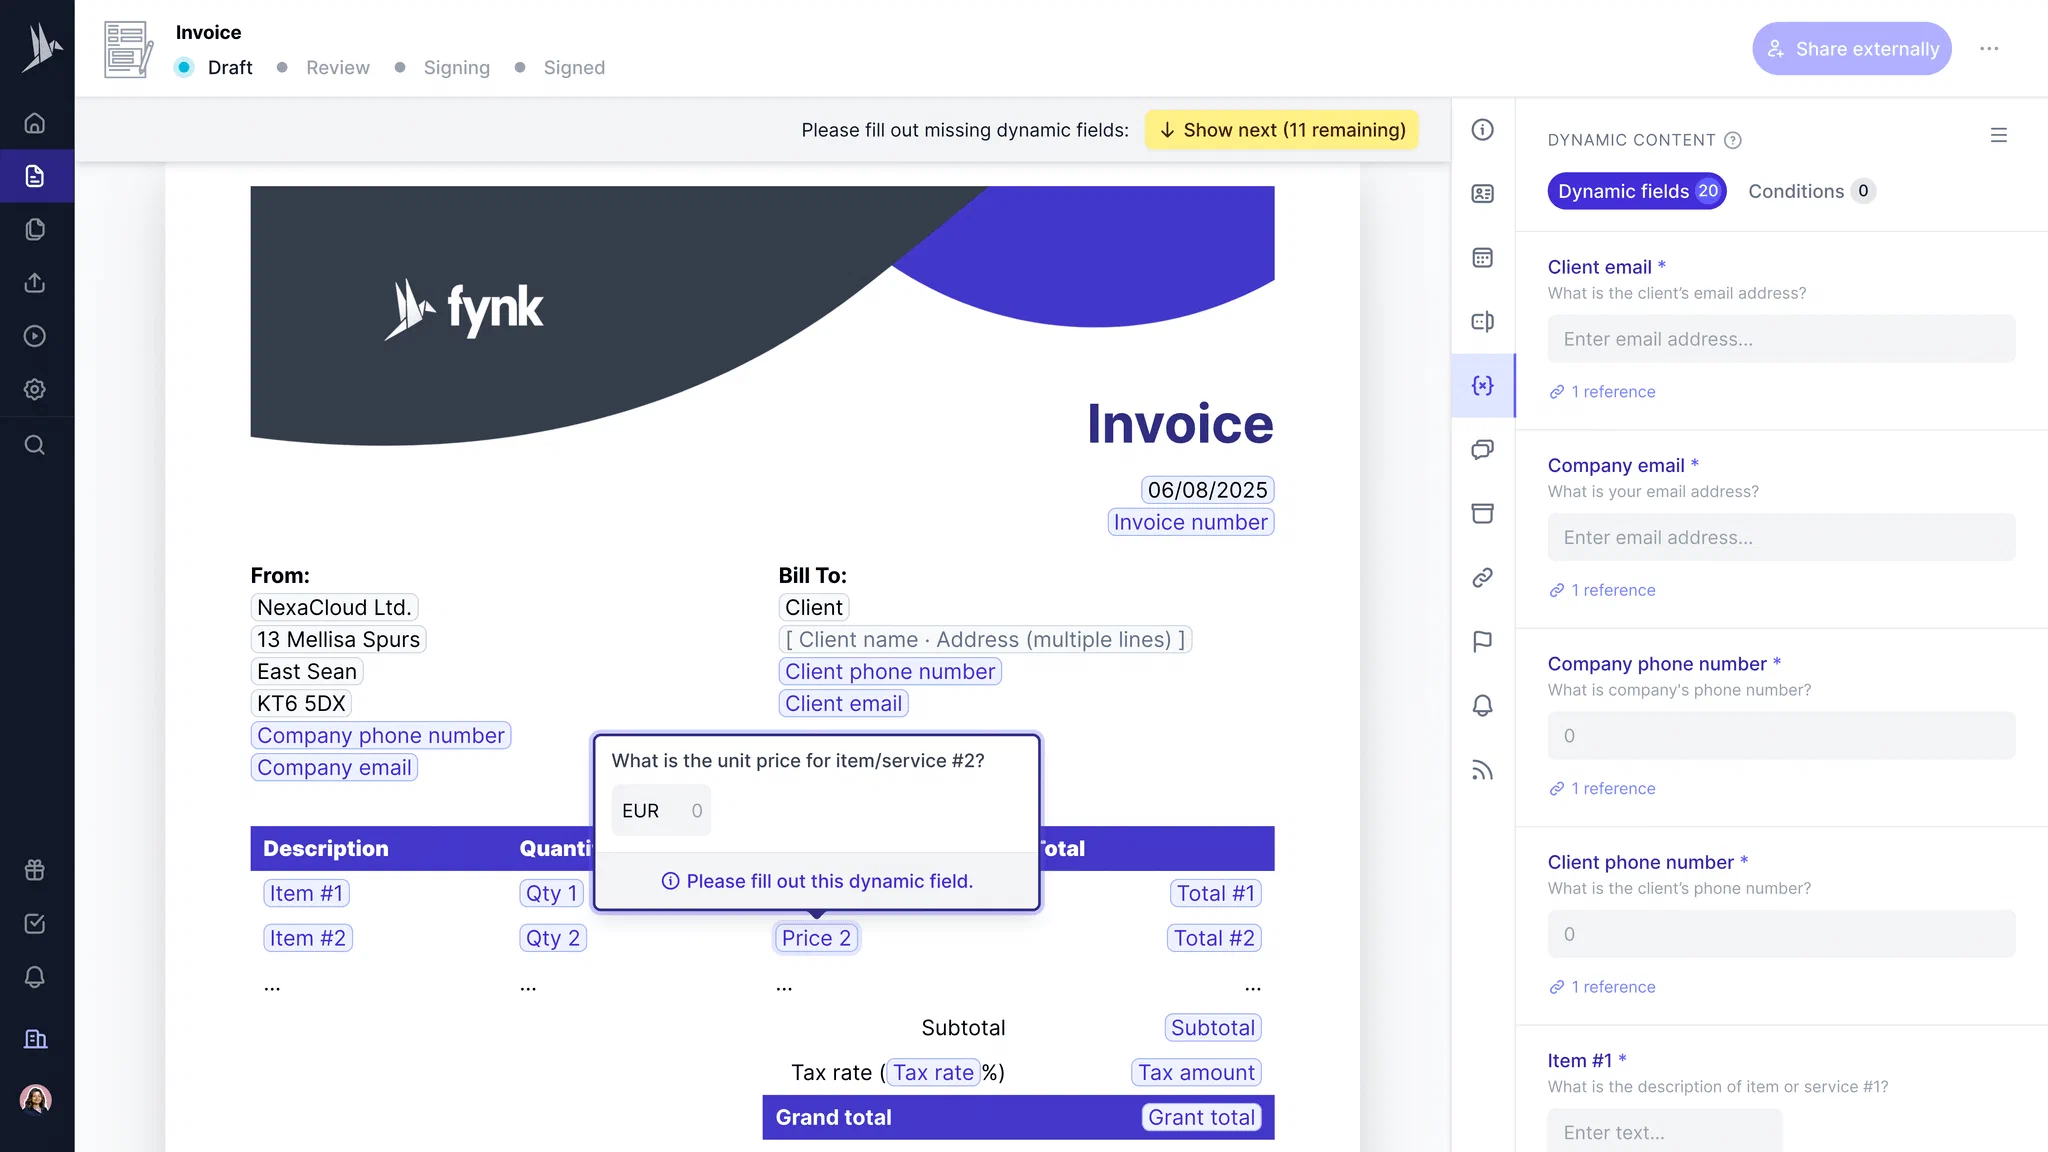
Unsere kostenlose Rechnungs-Vorlage bietet eine Grundstruktur:
Kopfzeile
Ausstellungsdatum und Rechnungsnummer für klare Nachverfolgung.
Platz für dein Logo (optional), weil selbst Rechnungen Stil haben dürfen.
Von & An
deine Firmendaten (Name, Adresse, Telefon, E-Mail) gut sichtbar.
Kundendaten – damit deine Rechnung den richtigen Empfänger erreicht.
Posten-Tabelle
Klare Beschreibung der erbrachten Leistungen oder gelieferten Produkte.
Spalten für Menge, Einzelpreis und Gesamtbetrag. Berechnen und prüfe jede Positionssumme.
Felder für Zwischensumme, Steuersatz, Steuerbetrag und Gesamtsumme. Prüfe die Berechnung vor dem Versand.
Zahlungsdetails
Klare Zahlungsbedingungen (z. B. „Netto 30 Tage“ oder „sofort fällig“).
Ein Fälligkeitsdatum, das für alle eindeutig ist.
Eine klare Rechnungsvorlage hilft, die Angaben zu ordnen. Ergänze die für deinen Umsatz erforderlichen Felder und prüfe vor der Ausstellung das zulässige Format.
Warum solltest du diese Vorlage verwenden?
Es ist kostenlos
Eine voll funktionsfähige, kostenlose Rechnungs-Vorlage – perfekt für Start-ups, gemeinnützige Organisationen und selbstständige Einzelkämpfer.
Es ist in die fynk-Vertragsverwaltungs-App integriert
Diese Vorlage ist direkt in der fynk-Vertragsverwaltungs-App eingebaut. Damit kannst du:
Vertragsdetails automatisch aus deinem Lieblings-CRM wie HubSpot oder Salesforce importieren. fynk zieht Adressen, Bestellungen und Rechnungsinformationen in Sekundenschnelle.
Verträge oder andere Dateien direkt an deine Rechnung anhängen oder verlinken.
Den Rechnungsverlauf zusammen mit unterzeichneten Verträgen speichern – alles an einem Ort.
Die Rechnung als PDF exportieren und bei Bedarf ausdrucken.
Die Rechnung mit deinen Markenfarben, Logo sowie Kopf- und Fußzeile individuell gestalten.
Die Rechnung direkt aus der App per E-Mail an deine Kunden senden.
Es ist einfach auszufüllen
Mit den dynamischen Feldern von fynk ist das Ausfüllen deiner Rechnung ein Kinderspiel. Klicke einfach auf die hervorgehobenen Felder und trage deine Daten ein. Diese Felder kannst du einfach anpassen, hinzufügen oder sogar vorab ausfüllen.
Kann ich diese Rechnungsvorlage für B2B-Umsätze in Belgien, Deutschland, den Niederlanden oder Polen nutzen?
Nutze die Vorlage zur Vorbereitung der Rechnungsangaben. Prüfe anschließend die nationalen Anforderungen und den Übermittlungsweg für den konkreten Umsatz. Der EU-Rahmen für Mehrwertsteuerrechnungen macht nationale E-Rechnungssysteme nicht austauschbar. Die Sprache des Dokuments bestimmt nicht das anwendbare Recht.
Die Vorlage enthält keine eigenen Felder für die Umsatzsteuer-Identifikationsnummer des Ausstellers oder das Leistungsdatum. Ergänze die erforderlichen Kennnummern, Datumsangaben und steuerlichen Hinweise. Fülle alle Platzhalter zu Kunden, Positionen, Beträgen und Zahlung aus und prüfe die Berechnung. Ein PDF-Export erstellt ein Dokument, keine Verbindung zu Peppol oder KSeF.
Belgien: strukturierte Rechnungen im inländischen B2B-Verkehr seit 1. Januar 2026
Für erfasste Rechnungen zwischen in Belgien ansässigen mehrwertsteuerpflichtigen Unternehmen sind seit 1. Januar 2026 strukturierte E-Rechnungen erforderlich. Ein gewöhnliches PDF per E-Mail genügt nicht. Die amtliche belgische Übersicht erfasst auch Unternehmen mit der Mehrwertsteuerbefreiung für Kleinunternehmen. Diese ist von den Befreiungen nach Artikel 44 zu unterscheiden.
Wichtige Grenzen sind:
Nach Artikel 44 befreite Umsätze und Unternehmen mit ausschließlich solchen Tätigkeiten sind ausgenommen.
Nicht ansässige Unternehmen ohne feste Niederlassung in Belgien sind auch mit belgischer Mehrwertsteuerregistrierung ausgenommen. Für Steuerpflichtige im Konkurs und Unternehmen der Pauschalregelung bestehen Ausnahmen bei der Ausstellung; der Empfang ist gesondert zu prüfen.
Ausgangsrechnungen an Privatkunden fallen nicht unter diese inländische B2B-Pflicht. Auch ein Betrieb mit ausschließlich Privatkunden muss gegebenenfalls strukturierte Lieferantenrechnungen empfangen können.
Peppol BIS ist der vorgesehene Standardweg. Ein alternatives Format oder ein anderer Übermittlungsweg setzt beiderseitiges Einverständnis und die Einhaltung der maßgeblichen europäischen Normanforderungen voraus. Die belgischen Format-FAQ empfehlen eine ausdrückliche schriftliche Vereinbarung. Die Zustimmung zu einem PDF macht daraus keine strukturierte Rechnung.
Deutschland: Empfangspflicht und Übergänge bei der Ausstellung
Für inländische B2B-Umsätze im Anwendungsbereich müssen Unternehmen seit 1. Januar 2025 strukturierte E-Rechnungen empfangen können. Bei der Ausstellung gelten Übergänge: § 27 Abs. 38 UStG erlaubt bis 31. Dezember 2026 für die dort bezeichneten Umsätze aus 2025 und 2026 Papier oder, mit Zustimmung des Empfängers, andere elektronische Formate. Für die bezeichneten Umsätze aus 2027 gilt die umsatzabhängige Verlängerung bis Ende 2027, wenn der Gesamtumsatz des Ausstellers im Vorjahr höchstens 800.000 Euro betrug. Für EDI besteht ein eigener Übergang.
Die Übersicht der Finanzverwaltung nennt Ausnahmen, etwa Kleinbetragsrechnungen bis 250 Euro, Fahrausweise, bestimmte steuerfreie Leistungen und nach der deutschen Kleinunternehmerregelung befreite Umsätze. Eine Ausnahme bei der Ausstellung hebt die Empfangspflicht nicht automatisch auf. Öffentliche Aufträge sind gesondert zu prüfen. Ein gewöhnliches PDF ist auch während einer zulässigen Übergangsregelung keine strukturierte E-Rechnung.
Niederlande: Pflichtangaben und digitale Übermittlung
Für eine gewöhnliche niederländische Mehrwertsteuerrechnung verlangt der Belastingdienst Namen und vollständige Anschriften beider Seiten, die Umsatzsteuer-Identifikationsnummer des Ausstellers, bei Registrierung die KVK-Nummer, eine einmalige fortlaufende Rechnungsnummer, Rechnungs- und Leistungs- beziehungsweise Anzahlungsdatum, Angaben zu Waren oder Leistungen, Nettobeträge, Steuersatz und Steuerbetrag. Für vereinfachte und internationale Rechnungen gelten angepasste Regeln.
Nach den Hinweisen der niederländischen Steuerverwaltung ist Papier oder digitale Übermittlung möglich. Für digitale Rechnungen sind die Zustimmung des Kunden sowie die Echtheit der Herkunft, der Inhalt und die Lesbarkeit sicherzustellen. Öffentliche Aufträge und grenzüberschreitende Umsätze sind gesondert zu prüfen. Niederländische Hinweise gelten nicht für Belgien oder Luxemburg. Ein niederländischer PDF-Ablauf eignet sich daher nicht automatisch für belgische B2B-Inlandsumsätze.
Polen: KSeF-Stufen, Niederlassung und Erleichterung für 2026
Für erfasste Steuerpflichtige begann die KSeF-Ausstellungspflicht am 1. Februar 2026, wenn der Umsatz einschließlich Mehrwertsteuer 2024 mehr als 200 Millionen PLN betrug, für die übrigen am 1. April 2026. Der Empfang über KSeF begann im jeweiligen Anwendungsbereich am 1. Februar. Bis 31. Dezember 2026 erlaubt eine Erleichterung Rechnungen außerhalb von KSeF, wenn die damit dokumentierten Umsätze insgesamt höchstens 10.000 PLN brutto pro Monat betragen.
Die polnische Steuerverwaltung nennt Rechnungen an Privatkunden und von im Ausland ansässigen Ausstellern ohne am Umsatz beteiligte feste Niederlassung in Polen als Ausnahmen. Sonderverfahren haben weitere Ausnahmen. Prüfe die einschlägige Erleichterung und den Empfangsweg. Ein PDF-Export stellt keine Rechnung über KSeF aus.
Vertragsunterlagen und steuerliche Rechnung zusammenhalten
Nutze die Dokumentvorlage zur Vorbereitung und für die Vertragsakte. Ist eine strukturierte Rechnung erforderlich, stelle und übermittle sie über ein geeignetes Rechnungssystem. Bewahre die ausgestellte Rechnung und die zugehörigen Vertragsunterlagen nach den anwendbaren Aufbewahrungsregeln auf. Der bestehende Dokumentenablauf in fynk hilft, die zugehörigen Verträge und Rechnungsdokumente zu organisieren. Er bestätigt weder die steuerliche Richtigkeit noch die Unterstützung eines nationalen E-Rechnungswegs.
Nutze diese kostenlose Rechnungs-Vorlage
Bereit, das Rechnungschaos zu beenden? Verwende diese kostenlose Vorlage und erlebe, wie einfach Rechnungen sein können. Erstelle einfach ein kostenloses Konto auf fynk und beginne damit, die Vorlage mit deinen Informationen auszufüllen.
Häufige Fragen zur Rechnungsvorlage
Die Vorlage enthält Felder für Rechnungsdatum und Rechnungsnummer, Angaben zum ausstellenden Unternehmen und zum Kunden sowie eine Positionstabelle. Dazu kommen Zwischensumme, Steuersatz, Steuerbetrag, Gesamtsumme, Zahlungsbedingungen und Fälligkeitsdatum.
Prüfe Namen und Adressen, Rechnungsnummer, Leistungsbeschreibung, Beträge, steuerliche Angaben und Zahlungsziel. Die Vorlage bietet eine Grundstruktur. Ergänze die Angaben, die für deinen konkreten Umsatz und das anwendbare Steuerrecht erforderlich sind.
Ja. Erweitere die Tabelle um die benötigten Waren oder Leistungen und trage jeweils Beschreibung, Menge, Einzelpreis und Positionssumme ein. Prüfe anschließend, ob Zwischensumme, Steuerbetrag und Gesamtsumme zu den Positionen passen.
Ja. Nach dem Ausfüllen und Prüfen lässt sich die Rechnung in fynk als PDF exportieren. Die Datei kann anschließend heruntergeladen, verschickt oder ausgedruckt werden. Prüfe vor dem Versand, ob noch Platzhalter im Dokument stehen.
Ein einfaches PDF ist keine strukturierte E-Rechnung im Sinne der deutschen Regelung. Die FAQ des Bundesfinanzministeriums erläutern den Unterschied. Falls eine XRechnung oder ein anderes strukturiertes Format verlangt wird, reicht ein gewöhnlicher PDF-Export allein nicht aus.
Für Deutschland ist insbesondere § 14 UStG zu prüfen, für Österreich § 11 UStG 1994. Für Schweizer Umsätze erläutert das KMU-Portal des Bundes die Schweizer Anforderungen an Rechnungen, etwa Angaben zur leistenden Person, Leistung und MWST. Pflichtangaben, Ausnahmen und Formatvorgaben sind für den konkreten Umsatz zu prüfen. Die Sprache der Vorlage und deutsche E-Rechnungsregeln dürfen nicht pauschal auf Österreich oder die Schweiz übertragen werden.
Mit den dynamischen Feldern von fynk lassen sich wiederkehrende Kunden- und Rechnungsangaben im Dokument einheitlich ausfüllen. Im Dokumenten-Hub können Rechnungsdokumente zusammen mit zugehörigen Verträgen organisiert werden. Diese Funktionen ersetzen weder die steuerliche Prüfung noch ein gegebenenfalls erforderliches strukturiertes Rechnungsformat.