Projekt/Kunde (falls zutreffend): Projekt- oder Kundenname
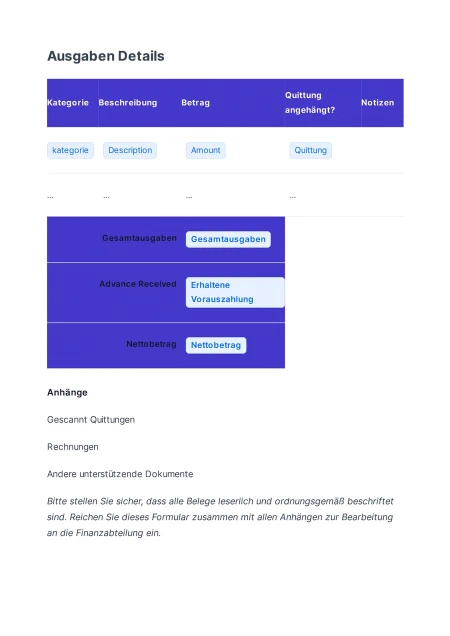
Ausgaben Details
Kategorie
Beschreibung
Betrag
Quittung angehängt?
Notizen
kategorie
Description
Amount
Quittung
…
…
…
…
Gesamtausgaben
Gesamtausgaben
Advance Received
Erhaltene Vorauszahlung
Nettobetrag
Nettobetrag
Anhänge
Gescannt Quittungen
Rechnungen
Andere unterstützende Dokumente
Bitte stellen Sie sicher, dass alle Belege leserlich und ordnungsgemäß beschriftet sind. Reichen Sie dieses Formular zusammen mit allen Anhängen zur Bearbeitung an die Finanzabteilung ein.
Haftungsausschluss: Der ursprüngliche Ersteller, der Autor dieser Vorlage und die fynk GmbH übernehmen keine Verantwortung für Schäden oder Haftungen, die sich aus der Nutzung dieser Vorlage ergeben könnten. Diese Vorlage stellt keinen Ersatz für juristische Beratung dar, und es wird empfohlen, vor der Nutzung einen Rechtsberater zu konsultieren. Die fynk GmbH, der ursprüngliche Ersteller und der Autor erteilen keine Rechtsberatung und haften nicht für etwaige rechtliche Konsequenzen, die sich aus der Verwendung der Vorlage ergeben könnten.
Mehr als3.000 Teamsnutzen fynk, um ihr Vertragsmanagement zu meistern.
Spesenabrechnung erstellen: Pflichtangaben, Pauschalen und Belege
Was in eine Spesenabrechnung gehört, welche Verpflegungspauschalen 2026 gelten, welche Belege Sie brauchen, bis wann Sie abrechnen sollten und wie lange Sie die Unterlagen aufbewahren müssen.
Die kurze Antwort
Eine Spesenabrechnung listet geschäftliche Ausgaben auf, die Mitarbeitende privat bezahlt haben, und beantragt deren Erstattung. Die wichtigsten Regeln:
Pflichtangaben: wer, wann, wofür (Anlass, Projekt oder Kunde), wie viel, mit Beleg für jede Position
Verpflegungspauschalen 2026 im Inland: 14 € ab mehr als 8 Stunden Abwesenheit sowie für An- und Abreisetag, 28 € für volle 24 Stunden
Fahrtkosten mit dem eigenen Pkw: 0,30 € pro gefahrenem Kilometer
Belege aufbewahren: Buchungsbelege seit 2025 acht Jahre (§ 147 AO)
Frist: gesetzlich keine feste, aber Ausschlussfristen im Arbeits- oder Tarifvertrag können Ansprüche nach wenigen Monaten erlöschen lassen
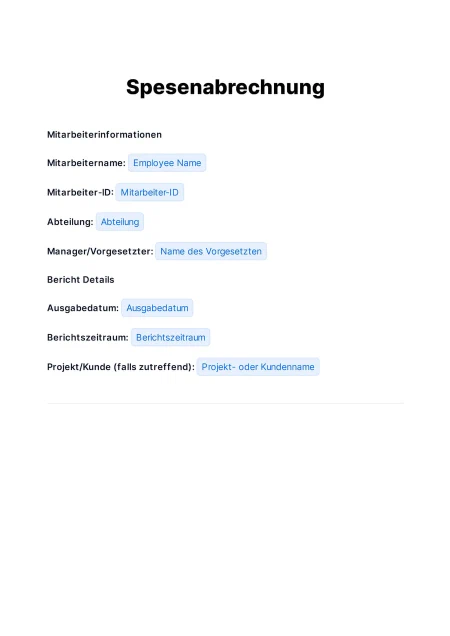
Spesenabrechnung
Ein Formular, mit dem Mitarbeitende geschäftlich veranlasste Ausgaben gegenüber dem Arbeitgeber abrechnen. Erstattet der Arbeitgeber Reisekosten in Höhe der gesetzlichen Pauschalen oder gegen Beleg, bleibt die Erstattung für den Mitarbeitenden steuerfrei (§ 3 Nr. 16 EStG).
Verpflegungsmehraufwand
Die Mehrkosten für Essen und Trinken, die auf einer Dienstreise entstehen. Sie werden nicht nach Beleg, sondern mit festen Pauschalen abgerechnet, die sich nach der Dauer der Abwesenheit richten (§ 9 Abs. 4a EStG).
Was ist eine Spesenabrechnung?
Eine Spesenabrechnung ist die Brücke zwischen dem Portemonnaie der Mitarbeitenden und der Buchhaltung. Wer auf einer Dienstreise das Hotel bezahlt, einen Kunden zum Essen einlädt oder kurzfristig Material kauft, trägt die Ausgaben in die Abrechnung ein, hängt die Belege an und reicht sie zur Freigabe ein. Danach prüft die Buchhaltung, verbucht die Kosten und erstattet den Betrag.
Wie aufwendig das ist, hängt vom Werkzeug ab. Eine Excel-Tabelle ist schnell eingerichtet, verlangt aber sorgfältige Eingabe und manuelle Kontrolle. Eine digitale Vorlage mit Pflichtfeldern und Freigabeworkflow nimmt einen Großteil dieser Kontrolle ab. Der Aufwand ist nicht trivial: Die Global Business Travel Association (GBTA) hat die Bearbeitungskosten einer manuellen Spesenabrechnung auf durchschnittlich rund 58 US-Dollar geschätzt.
Pflichtangaben: Was in eine Spesenabrechnung gehört
Angabe
Warum sie nötig ist
In dieser Vorlage
Name, Mitarbeiter-ID, Abteilung
Zuordnung zur Person und zur Kostenstelle
Abschnitt „Mitarbeiterinformationen“
Vorgesetzte oder Vorgesetzter
Wer die Abrechnung freigibt
Feld „Manager/Vorgesetzter“
Ausgabedatum und Berichtszeitraum
Zeitliche Zuordnung, Grundlage für Pauschalen
Abschnitt „Bericht Details“
Projekt oder Kunde
Weiterberechnung und Projektcontrolling
Feld „Projekt/Kunde“
Kategorie und Beschreibung je Position
Buchung auf das richtige Konto, geschäftlicher Anlass
Ausgabentabelle
Betrag je Position
Höhe der Erstattung, bei Rechnungen netto und Umsatzsteuer getrennt
Für Dienstreisen gehören außerdem Reiseziel, Reisezweck sowie Beginn und Ende der Reise mit Uhrzeit in die Abrechnung, denn davon hängen die Verpflegungspauschalen ab. Nutzen Sie dafür das Notizfeld oder ergänzen Sie die Vorlage um eigene Felder.
Verpflegungsmehraufwand 2026: die Pauschalen
Die Inlandspauschalen sind für 2026 unverändert geblieben:
Abwesenheit von Wohnung und erster Tätigkeitsstätte
Pauschale
Mehr als 8 Stunden (eintägige Reise ohne Übernachtung)
14 €
An- und Abreisetag bei mehrtägiger Reise mit Übernachtung
je 14 €
Volle 24 Stunden (Zwischentage)
28 €
8 Stunden oder weniger
keine Pauschale
Kürzung bei gestellten Mahlzeiten: Stellt der Arbeitgeber eine Mahlzeit, etwa das im Hotel mitgebuchte Frühstück, wird die Tagespauschale gekürzt: um 20 % der vollen Pauschale für das Frühstück (5,60 €) und um je 40 % für Mittag- und Abendessen (je 11,20 €).
Rechenbeispiel: Dienstreise von Montag 7 Uhr bis Mittwoch 19 Uhr, Hotel mit Frühstück vom Arbeitgeber gebucht. Montag 14 €, Dienstag 28 €, Mittwoch 14 €, zusammen 56 €. Abzüglich zweimal Frühstück (2 × 5,60 €) bleiben 44,80 €.
Dreimonatsfrist: Wer länger als drei Monate an derselben auswärtigen Tätigkeitsstätte arbeitet, bekommt dort ab dem vierten Monat keine Verpflegungspauschale mehr. Eine Unterbrechung von mindestens vier Wochen setzt die Frist neu in Gang.
Ausland: Für Reisen ins Ausland gelten länderspezifische Pauschalen, die das Bundesfinanzministerium jährlich veröffentlicht.
Weitere Pauschalen für die Reisekostenabrechnung
Kostenart
Pauschale 2026
Hinweis
Fahrt mit eigenem Pkw
0,30 € je gefahrenem Kilometer
Hin- und Rückweg zählen
Fahrt mit anderem motorisierten Fahrzeug (Motorrad, Roller)
0,20 € je Kilometer
Übernachtung im Inland ohne Beleg
bis 20 € steuerfrei erstattbar
Nur für die Erstattung durch den Arbeitgeber, nicht für den Werbungskostenabzug
Nicht verwechseln: Die Entfernungspauschale für den täglichen Weg zur Arbeit beträgt seit 2026 einheitlich 0,38 € ab dem ersten Kilometer. Für Dienstreisen bleibt es bei 0,30 € pro gefahrenem Kilometer.
Belege: was gilt und was tun, wenn einer fehlt
Grundsätzlich braucht jede Position einen Beleg, nur die Verpflegungspauschalen kommen ohne aus. Ein paar Regeln, die immer wieder Rückfragen auslösen:
Kleinbetragsrechnungen bis 250 € brutto brauchen weniger Angaben, etwa keinen Empfängernamen (§ 33 UStDV). Für den Vorsteuerabzug reicht der Kassenbon dann aus.
Größere Rechnungen sollten auf das Unternehmen ausgestellt sein, sonst kann die Vorsteuer nicht gezogen werden.
Bewirtung von Geschäftspartnern: Auf dem Bewirtungsbeleg müssen Anlass und Teilnehmer stehen (§ 4 Abs. 5 Nr. 2 EStG). Steuerlich abziehbar sind 70 % der angemessenen Kosten.
Beleg verloren: Ein Eigenbeleg mit Datum, Betrag, Zahlungsempfänger, Anlass und Unterschrift ist ein Notbehelf. Die Kosten können dann gebucht werden, die Vorsteuer aber nicht.
Digitale Belege: Ein Foto oder Scan ist zulässig, wenn das Unternehmen die Belege nach den GoBD geordnet und unveränderbar aufbewahrt.
Fristen: bis wann abrechnen, wie lange aufbewahren
Abrechnungsfrist: Das Gesetz schreibt Mitarbeitenden keine Frist für die Spesenabrechnung vor. Üblich sind interne Regeln wie „innerhalb von 10 Tagen nach Reiseende“ oder „zum Monatsende“. Wichtiger sind Ausschlussfristen in Arbeits- und Tarifverträgen: Danach verfallen Ansprüche, die nicht innerhalb einer bestimmten Zeit geltend gemacht werden, oft schon nach drei Monaten. Gibt es keine Ausschlussfrist, verjährt der Erstattungsanspruch nach drei Jahren (§ 195 BGB).
Aufbewahrung: Spesenabrechnungen und Belege sind Buchungsbelege. Seit dem 1. Januar 2025 müssen sie acht statt bisher zehn Jahre aufbewahrt werden (§ 147 Abs. 3 AO, § 257 Abs. 4 HGB). Die Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist.
Spesenabrechnungs-Vorlagen
fynk-Vorlage (kostenlos)
Die Vorlage oben läuft direkt in fynk. Mitarbeitende füllen sie über ein geführtes Formular aus, Pflichtfelder lassen sich nicht überspringen, und Belege hängen Sie als Dateien an die Abrechnung an. Die Freigabe läuft über einen festgelegten Genehmigungsworkflow, sodass automatisch die richtige Person benachrichtigt und erinnert wird.
So setzen Sie die Vorlage ein:
Vorlage in fynk öffnen und bei Bedarf um eigene Felder ergänzen, etwa Reiseziel und Uhrzeiten.
Link teilen oder Kolleginnen und Kollegen einladen, damit alle dieselbe aktuelle Fassung verwenden.
Freigabe festlegen: Wer genehmigt, und wer vertritt bei Urlaub.
Sind Sie auf der Suche nach einer Vertragsmanagementlösung?
Erfahren Sie, wie fynk den Abschluss von Geschäften beschleunigen und das elektronische Unterschreiben vereinfachen kann – beantragen Sie eine Demo, um fynk in Aktion zu sehen.
Arbeiten Sie lieber mit Excel? Die Tabelle enthält Dropdown-Kategorien, Felder für die Umsatzsteuer und ein Ausgaben-Diagramm.
Here's your gift
Kostenlose Excel-Vorlage für Ihre Spesenabrechnung herunterladen
Verfolgen und verwalten Sie Ihre Geschäftsausgaben ganz einfach mit dieser anpassbaren Excel-Tabelle!
Wir sammeln, verwenden und schützen deine Daten gemäß unserer Datenschutzerklärung.
Beispiel: ausgefüllte Spesenabrechnung
Eine dreitägige Dienstreise nach München, abgerechnet mit den Steuersätzen 2026:
Datum
Kategorie
Beschreibung
Projekt/Kunde
Zahlungsmittel
Netto
USt.
Brutto
Beleg
07.09.2026
Reise
Bahn Fernverkehr nach München (7 %)
ACME GmbH
Privatkarte
89,00 €
6,23 €
95,23 €
ja
07.09.2026
Bewirtung
Kundenessen, 2 Personen (Speisen 7 %, Getränke 19 %)
ACME GmbH
Privatkarte
52,00 €
5,08 €
57,08 €
ja, mit Anlass und Teilnehmern
07.–09.09.2026
Unterkunft
Hotel, 2 Nächte ohne Frühstück (7 %)
ACME GmbH
Privatkarte
220,00 €
15,40 €
235,40 €
ja
09.09.2026
Taxi
Taxi zum Bahnhof, unter 50 km (7 %)
ACME GmbH
Bar
37,00 €
2,59 €
39,59 €
ja
09.09.2026
Büromaterial
Präsentationsmappen (19 %)
ACME GmbH
Privatkarte
18,00 €
3,42 €
21,42 €
ja
07.–09.09.2026
Verpflegung
Pauschale: 14 € + 28 € + 14 €
ACME GmbH
56,00 €
nicht nötig
Gesamt: 504,72 €. Ist ein Vorschuss geflossen, wird er abgezogen, und der Rest ist der auszuzahlende Nettobetrag.
Eine Spesenrichtlinie für Ihr Unternehmen
Eine Spesenrichtlinie legt fest, welche Ausgaben erstattet werden, wie abzurechnen ist und welche Nachweise nötig sind. Sie schafft Klarheit für Mitarbeitende und schützt das Unternehmen vor Missbrauch und Steuernachzahlungen. Drei Punkte gehören in jede Richtlinie:
Erstattungsfähigkeit: welche Kategorien, mit welchen Obergrenzen, und was ausdrücklich nicht (private Ausgaben, Bußgelder, Alkohol ohne Kundenbezug)
Einreichungsfrist: bis wann abgerechnet werden muss und bis wann die Buchhaltung auszahlt
Freigabeprozess: wer genehmigt, wer bei Abwesenheit vertritt und wer bei Streitfällen entscheidet
Beispiel für eine Spesenrichtlinie
Diese Richtlinie regelt, wie Mitarbeitende geschäftliche Ausgaben einreichen und erstattet bekommen, damit Unternehmensmittel verantwortungsvoll eingesetzt werden und die Erstattung schnell und fair erfolgt.
Mitarbeitende können Kosten abrechnen, die direkt mit ihrer Tätigkeit zu tun haben, etwa Reisen (Flug, Bahn, Taxi, Hotel), Verpflegung oder Kundenbewirtung, geschäftliche Büroausstattung, Homeoffice-Ausstattung mit Freigabe, notwendige Software-Abos sowie Weiterbildungsgebühren. Jeder Antrag muss mit einem Beleg, einer Rechnung oder einem anderen Zahlungsnachweis eingereicht werden. Verpflegung auf Dienstreisen wird mit den steuerlichen Pauschalen erstattet.
Persönliche Ausgaben, private Unterhaltung, Bußgelder, Mahngebühren oder Ausgaben ohne ordnungsgemäßen Nachweis sind nicht erstattungsfähig. Alkohol wird nur bei vorab genehmigter Kundenbewirtung erstattet.
Spesenabrechnungen müssen innerhalb von 10 Tagen nach der Ausgabe oder der Rückkehr von der Dienstreise eingereicht werden. Jeder Posten ist aufzulisten, korrekt zu kategorisieren und mit einem kurzen geschäftlichen Anlass zu versehen. Digitale Belege sind anzuhängen. Zu verwenden ist die offizielle Vorlage in fynk oder die Excel-Vorlage.
Die direkte Führungskraft prüft und genehmigt die Abrechnung oder lehnt sie ab. Nach Freigabe zahlt das Finanzteam innerhalb von fünf Werktagen. Bei Fragen oder Streitfällen entscheidet das Finanzteam.
Nicht regelkonforme Anträge können abgelehnt werden.
Checkliste für Mitarbeitende
Jeden Beleg anhängen, am besten digital direkt nach der Ausgabe
Kategorie und Anlass angeben, etwa „Kundenessen ACME GmbH, Projektstart“
Bei Reisen Uhrzeiten notieren, sonst lassen sich die Pauschalen nicht berechnen
Fristgerecht einreichen, damit keine Ausschlussfrist greift
Tipps für das Finance-Team
Hohe und ungewöhnliche Beträge zuerst prüfen, Kleinbeträge stichprobenartig
Doppelte Einreichungen abgleichen, etwa dieselbe Hotelrechnung in zwei Abrechnungen
Pauschalen gegenrechnen: Passen Uhrzeiten, Übernachtungen und gestellte Mahlzeiten zur abgerechneten Verpflegung?
Klare Rückmeldung geben, wenn etwas fehlt, damit derselbe Fehler nicht wiederkommt
FAQs
Im Inland 14 € bei mehr als 8 Stunden Abwesenheit sowie für An- und Abreisetag einer mehrtägigen Reise, und 28 € für jeden vollen Tag mit 24 Stunden Abwesenheit. Die Beträge sind gegenüber 2025 unverändert. Stellt der Arbeitgeber Mahlzeiten, wird gekürzt: um 5,60 € für ein Frühstück und um je 11,20 € für Mittag- und Abendessen.
Name, Abteilung und Abrechnungszeitraum, für jede Ausgabe Datum, Kategorie, geschäftlicher Anlass, Betrag und ein Beleg, dazu Projekt oder Kunde, falls die Kosten weiterberechnet werden. Bei Dienstreisen kommen Reiseziel, Reisezweck und Beginn und Ende mit Uhrzeit hinzu, weil davon die Verpflegungspauschalen abhängen. Am Ende stehen Gesamtsumme, erhaltene Vorschüsse und der auszuzahlende Betrag.
Mit dem eigenen Pkw 0,30 € pro gefahrenem Kilometer, mit Motorrad oder Roller 0,20 €. Hin- und Rückweg zählen beide. Die seit 2026 geltenden 0,38 € ab dem ersten Kilometer betreffen nur die Entfernungspauschale für den Arbeitsweg, nicht Dienstreisen.
Gesetzlich gibt es keine feste Frist. Maßgeblich ist die Regel im Unternehmen, oft 10 Tage nach Reiseende oder zum Monatsende. Achten Sie auf Ausschlussfristen im Arbeits- oder Tarifvertrag: Danach können Erstattungsansprüche schon nach wenigen Monaten verfallen. Ohne solche Klausel verjährt der Anspruch nach drei Jahren.
Melden Sie es dem Finance-Team und erstellen Sie einen Eigenbeleg mit Datum, Betrag, Zahlungsempfänger, Anlass und Ihrer Unterschrift. Ob er akzeptiert wird, entscheidet die Spesenrichtlinie. Die Vorsteuer kann das Unternehmen aus einem Eigenbeleg nicht ziehen.
Spesenabrechnungen und Belege sind Buchungsbelege und müssen seit dem 1. Januar 2025 acht Jahre aufbewahrt werden, vorher waren es zehn. Die Frist beginnt mit dem Ende des Kalenderjahres, in dem der Beleg entstanden ist. Jahresabschlüsse und Inventare bleiben bei zehn Jahren.
Verpflegung auf Dienstreisen wird in der Regel über die Pauschalen erstattet, nicht nach Beleg. Bei der Bewirtung von Kunden erstattet der Arbeitgeber die tatsächlichen Kosten gegen einen Bewirtungsbeleg mit Anlass und Teilnehmern. Ob Alkohol erstattet wird, regelt die Spesenrichtlinie, meist nur bei genehmigter Kundenbewirtung.
Ja, mit einem gültigen Beleg. Der Zahlungsweg spielt für die Erstattung keine Rolle. Firmenkarten machen die Abrechnung aber einfacher, weil Betrag und Datum schon in der Kartenabrechnung stehen.